
Oferta
Firma
Wyślij zapytanie
Zadzwoń: 22 408 70 80
Napisz: kontakt@kpj.pl · Warszawa-Bemowo, obsługa online w całej Polsce
Oferta
Firma
Napisz: kontakt@kpj.pl · Warszawa-Bemowo, obsługa online w całej Polsce
Ulga na start, preferencyjny ZUS, Mały ZUS Plus i pełny ZUS w 2026 r.: kto może skorzystać, na jak długo, ile wynoszą składki i jakich terminów pilnować.
Stan na dzień 26.10.2026.
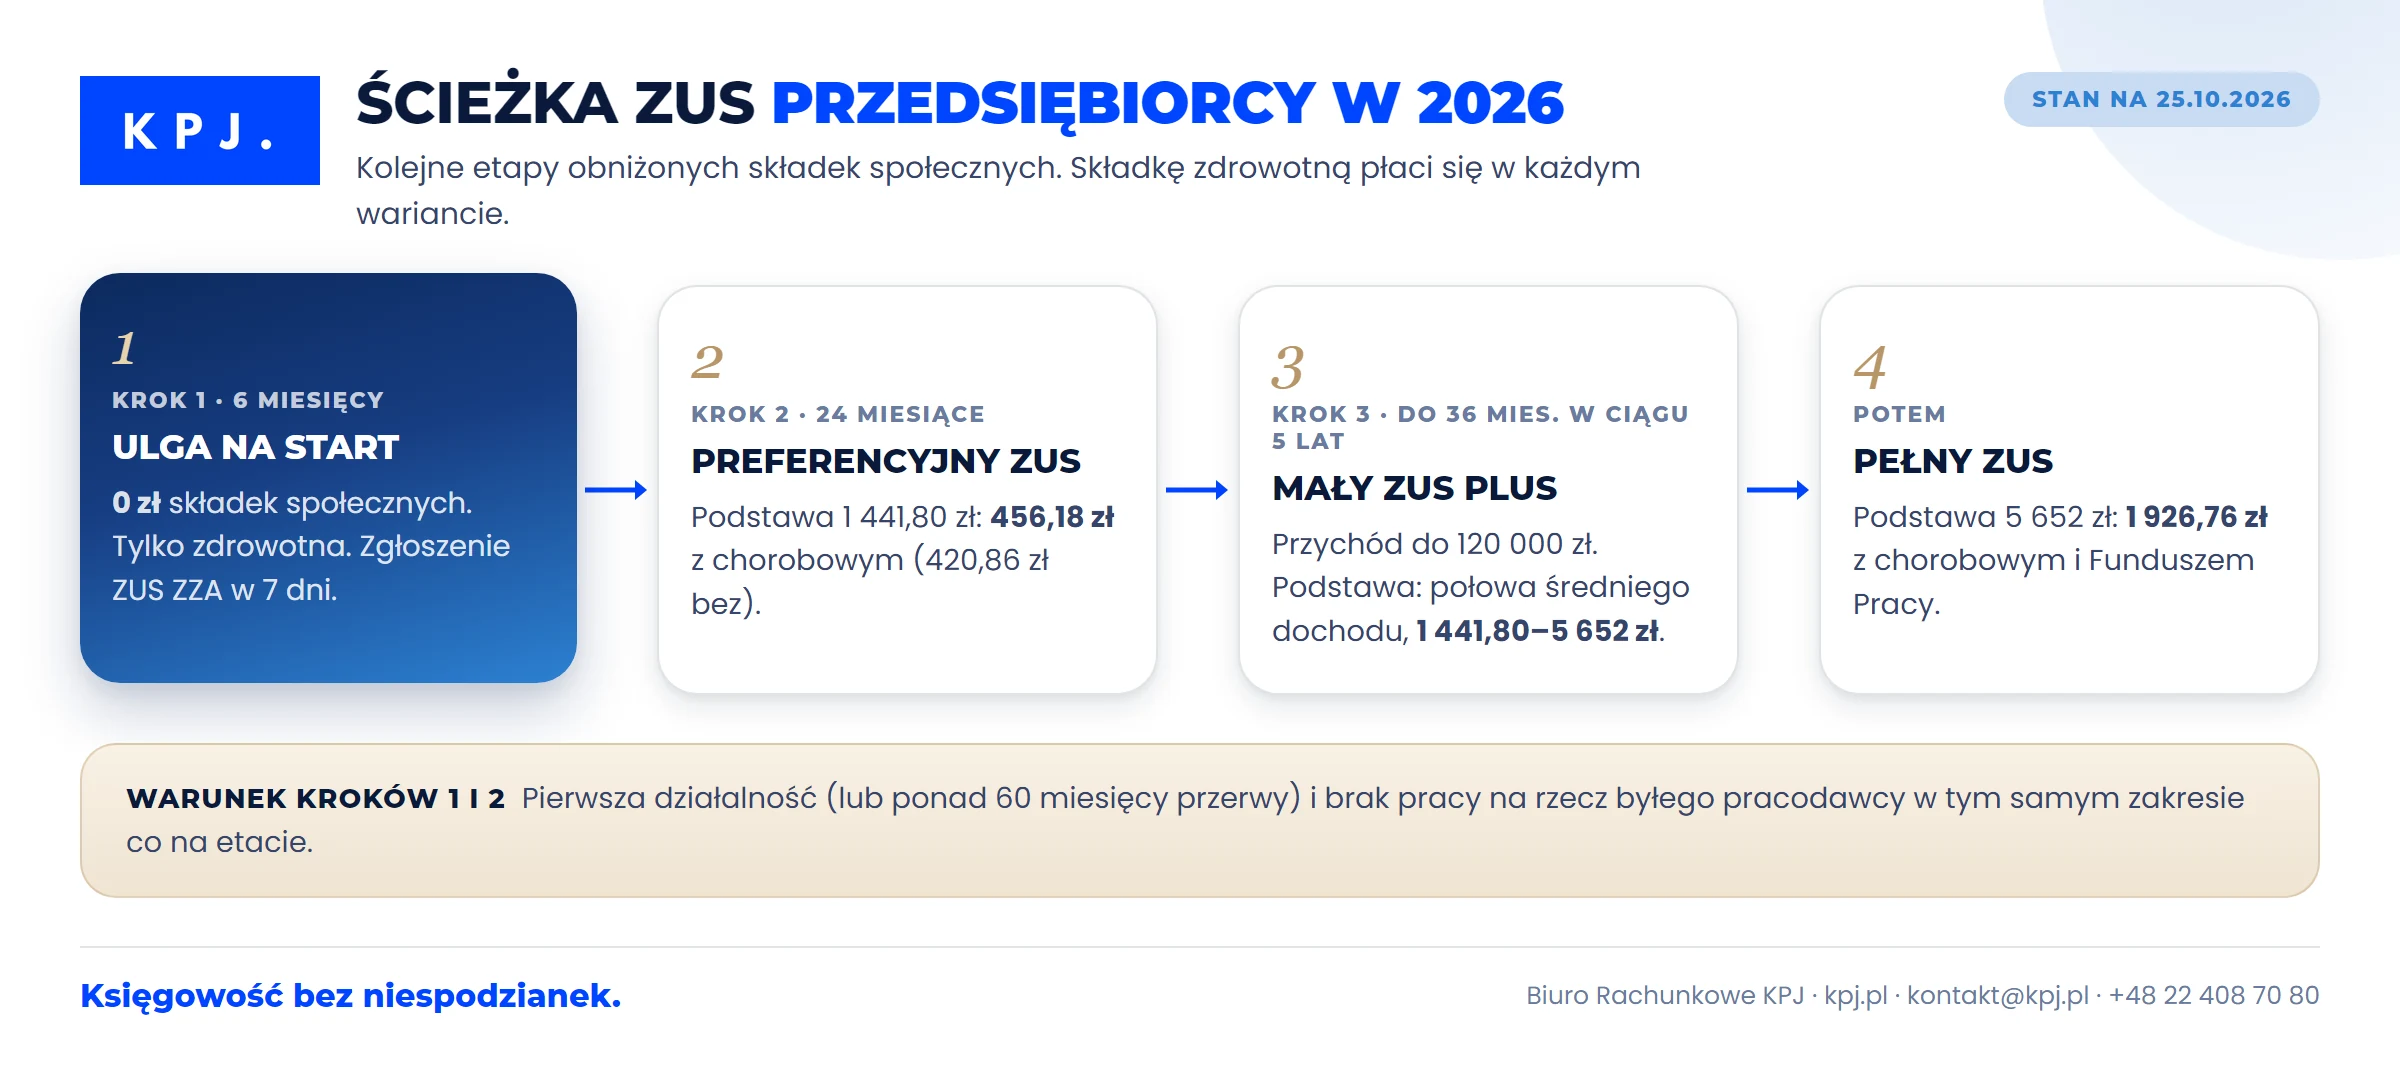
W skrócie: nowy przedsiębiorca może najpierw skorzystać z ulgi na start (6 miesięcy bez składek społecznych), a potem z preferencyjnego ZUS (obniżona podstawa przez 24 miesiące). Firmy działające dłużej, z przychodem do 120 000 zł rocznie, mogą przejść na Mały ZUS Plus (podstawa zależna od dochodu, łącznie do 36 miesięcy w ciągu 5 lat). Po wyczerpaniu preferencji wraca pełny ZUS. Najważniejsze: pilnować terminów zgłoszeń do ZUS i sprawdzić, czy nie pracujesz na rzecz byłego pracodawcy.
Sprawdź, ile zapłacisz na uldze na start, preferencyjnym ZUS i pełnym ZUS przy swoim przychodzie i formie opodatkowania. Kalkulator doliczy składkę na ubezpieczenie zdrowotne i koszt księgowości, a przycisk pod nim otworzy porównanie form opodatkowania.
Kalkulator 2026
Stałe koszty miesięcznie (bez podatku dochodowego)–
| Składki społeczne ZUS | |
| Składka zdrowotna | |
| Księgowość w KPJ (netto) | |
| Rocznie |
Wyliczenie poglądowe na 2026 r. Nie obejmuje podatku dochodowego, VAT, kasy fiskalnej ani kosztów samej działalności. Składka zdrowotna na skali i liniowym liczona od dochodu pomniejszonego o składki społeczne, nie mniej niż minimum; na ryczałcie według progu rocznego przychodu.
Zanim przejdziemy do ulg, warto wiedzieć, od czego „uciekamy”. Składki przedsiębiorcy w 2026 r. liczy się od prognozowanego przeciętnego wynagrodzenia (9 420 zł) oraz minimalnego wynagrodzenia (4 806 zł). Kluczowa uwaga: ulgi obniżają składki społeczne. Składkę zdrowotną płaci się zawsze. Jej wysokość zależy od formy opodatkowania, a minimum w 2026 r. na skali i podatku liniowym to 432,54 zł.
| Rodzaj ZUS | Podstawa składek społecznych | Składki społeczne / mc |
|---|---|---|
| Pełny ZUS | 60% prognozy = 5 652 zł | 1 926,76 zł (z chorobowym i Funduszem Pracy) + zdrowotna |
| Preferencyjny ZUS | 30% minimalnego wynagrodzenia = 1 441,80 zł | 456,18 zł z dobrowolną chorobową (420,86 zł bez niej) + zdrowotna |
| Mały ZUS Plus | 50% średniego miesięcznego dochodu z poprzedniego roku, od 1 441,80 zł do 5 652 zł | od 420,86 zł (bez chorobowego), zależnie od dochodu + zdrowotna |
| Ulga na start | brak składek społecznych | 0 zł, tylko zdrowotna |
Kwoty wyliczone ze stawek obowiązujących w 2026 r.: emerytalna 19,52%, rentowa 8%, wypadkowa 1,67%, chorobowa 2,45% i Fundusz Pracy 2,45% (przy preferencyjnym ZUS Funduszu Pracy się nie płaci). Dokładna składka zależy też od formy opodatkowania i od tego, czy opłacasz dobrowolne chorobowe.
Kto może skorzystać? Przedsiębiorca będący osobą fizyczną, który podejmuje działalność gospodarczą po raz pierwszy albo wznawia ją po co najmniej 60 miesiącach od jej ostatniego zawieszenia lub zakończenia. Warunek: nie wykonuje na rzecz byłego pracodawcy czynności, które w bieżącym lub poprzednim roku kalendarzowym wykonywał dla niego na etacie (art. 18 Prawa przedsiębiorców).
Na czym polega? Przez 6 pełnych miesięcy kalendarzowych od rozpoczęcia działalności przedsiębiorca nie podlega ubezpieczeniom społecznym (emerytalnemu, rentowym, wypadkowemu i chorobowemu), ale podlega ubezpieczeniu zdrowotnemu. W praktyce płacisz tylko składkę zdrowotną.
Na start zgłaszasz się w ZUS tylko do ubezpieczenia zdrowotnego (formularz ZUS ZZA) w ciągu 7 dni od rozpoczęcia działalności. Po zakończeniu ulgi, znowu w ciągu 7 dni, zgłaszasz się do ubezpieczeń społecznych (ZUS ZUA) — z kodem preferencyjnego albo pełnego ZUS.
Co, jeśli się spóźnisz? W dyskusjach księgowych często wraca pytanie, czy spóźnione zgłoszenie odbiera prawo do ulgi. Sądy w wielu sprawach uznawały, że o prawie do ulgi decyduje spełnienie warunków (pierwsza działalność, brak pracy dla byłego pracodawcy), a termin zgłoszenia ma charakter porządkowy. To nie jest jednak gwarancja: ZUS potrafi wydać decyzję odmowną i wtedy ulgi trzeba bronić w odwołaniu do sądu. Najprościej zgłosić się w terminie.
Co z chorobowym? W czasie ulgi na start nie podlegasz ubezpieczeniom społecznym, więc nie możesz przystąpić do dobrowolnego ubezpieczenia chorobowego i nie masz prawa do zasiłku chorobowego z ZUS. Chorobowe możesz opłacać dopiero po przejściu na preferencyjny lub pełny ZUS.
Dla kogo? Dla przedsiębiorcy, który prowadzi działalność po raz pierwszy lub wznawia ją po co najmniej 60 miesiącach przerwy i nie pracuje na rzecz byłego pracodawcy (warunek taki sam jak przy uldze na start). Przysługuje przez 24 pełne miesiące kalendarzowe, liczone od rozpoczęcia działalności, a jeśli korzystałeś z ulgi na start — od jej zakończenia.
Ile wynosi? Podstawa składek społecznych to 30% minimalnego wynagrodzenia (w 2026 r. 1 441,80 zł). Składki społeczne to 456,18 zł z dobrowolnym chorobowym albo 420,86 zł bez niego, czyli ponad czterokrotnie mniej niż przy pełnym ZUS. Do tego dochodzi składka zdrowotna.
Czy po uldze na start można przejść na preferencyjny? Tak. Łącznie daje to 6 miesięcy ulgi na start + 24 miesiące preferencyjnego ZUS = nawet 30 miesięcy obniżonych składek społecznych.
Dla kogo? Mały ZUS Plus to ulga nie dla nowych firm, lecz dla przedsiębiorców, którzy w poprzednim roku prowadzili działalność co najmniej 60 dni, ich przychód z tej działalności nie przekroczył 120 000 zł i nie rozliczają się kartą podatkową ze zwolnieniem z VAT. Jeśli działalność trwała krócej niż cały rok, limit przychodu liczy się proporcjonalnie do liczby dni jej prowadzenia.
Ile wynosi? Podstawą składek społecznych jest połowa średniego miesięcznego dochodu z działalności z poprzedniego roku, nie mniej niż 1 441,80 zł i nie więcej niż 5 652 zł (w 2026 r.). Im niższy dochód, tym niższa podstawa i składka. Podstawę ustala się co roku na nowo.
Na jak długo? Łącznie maksymalnie 36 miesięcy w ciągu ostatnich 60 miesięcy prowadzenia działalności. Mały ZUS Plus to odrębna ulga — nie można z niej korzystać w tym samym czasie co z ulgi na start czy preferencyjnego ZUS.
| Opcja | Kto może | Na jak długo | Składki społeczne |
|---|---|---|---|
| Ulga na start | pierwsza działalność lub wznowienie po ≥60 mies.; nie przy pracy na rzecz byłego pracodawcy | 6 miesięcy | brak (tylko zdrowotna) |
| Preferencyjny ZUS | jak wyżej | 24 miesiące | od podstawy 1 441,80 zł |
| Mały ZUS Plus | ≥60 dni działalności w poprzednim roku, przychód ≤120 000 zł | do 36 miesięcy w ciągu 60 | od podstawy 1 441,80–5 652 zł (połowa średniego dochodu) |
| Pełny ZUS | każdy przedsiębiorca | bezterminowo | 1 926,76 zł (podstawa 5 652 zł) |
Przykład poglądowy, przy stawkach z 2026 r. Osoba zakłada pierwszą jednoosobową działalność i zamierza od razu zgłosić się do preferencyjnego ZUS, bo o nim słyszała najwięcej. Tymczasem ulga na start i preferencyjny ZUS to dwa kolejne, niezależne etapy. Kto pominie ulgę na start, nie wydłuży sobie przez to preferencyjnego ZUS — te 6 miesięcy po prostu przepada.
| Okres | Ulga | Składki społeczne / mc* | Mniej niż pełny ZUS / mc |
|---|---|---|---|
| Miesiące 1–6 | Ulga na start | 0 zł | 1 926,76 zł |
| Miesiące 7–30 | Preferencyjny ZUS | 456,18 zł | 1 470,58 zł |
*Z dobrowolnym chorobowym, bez składki zdrowotnej (płaci się ją w każdym wariancie).
W ciągu 30 miesięcy różnica względem pełnego ZUS wynosi: 6 × 1 926,76 zł + 24 × 1 470,58 zł ≈ 46 850 zł. Kwoty zmieniają się co roku, bo zależą od minimalnego i prognozowanego przeciętnego wynagrodzenia, więc to rząd wielkości, a nie dokładne wyliczenie na kolejne lata.
Jeśli rozliczenia prowadzi biuro rachunkowe, zwykle ono przypomina o końcu ulgi na start i preferencyjnego ZUS oraz przygotowuje zgłoszenia. Warto jednak już przy zakładaniu firmy ustalić trzy rzeczy: termin zgłoszenia do ZUS (7 dni), kolejność ulg (ulga na start → preferencyjny ZUS → Mały ZUS Plus) i formę opodatkowania, bo od niej zależy składka zdrowotna.
Liczy się 60 miesięcy. Jeśli od zakończenia lub ostatniego zawieszenia poprzedniej działalności minęło co najmniej 60 miesięcy, możesz skorzystać z ulgi na start i z preferencyjnego ZUS. Jeśli mniej — nie, nawet gdy tamta działalność trwała krótko. Warto to sprawdzić przed rejestracją, np. w historii wpisów w CEIDG.
Od decyzji ZUS przysługuje odwołanie do sądu okręgowego (wydział pracy i ubezpieczeń społecznych). Wnosi się je za pośrednictwem oddziału ZUS w terminie miesiąca od doręczenia decyzji. Jeśli sąd przyzna rację przedsiębiorcy, nadpłacone składki podlegają zwrotowi. Od wyroku przysługuje apelacja. Nie zawsze warto rezygnować po pierwszej negatywnej decyzji.
Jeśli dopiero testujesz pomysł na biznes, rozważ działalność nierejestrowaną. Od 2026 r. limit liczy się kwartalnie: przychód nie może przekroczyć 225% minimalnego wynagrodzenia w żadnym kwartale, czyli 10 813,50 zł na kwartał (4 806 zł × 225%). Warunek dodatkowy: nie prowadziłeś działalności gospodarczej w ostatnich 60 miesiącach. Taka działalność nie wymaga rejestracji w CEIDG ani opłacania składek ZUS (art. 5 Prawa przedsiębiorców).
Tak. Ulga na start zwalnia wyłącznie ze składek na ubezpieczenia społeczne — składkę zdrowotną opłaca się przez cały okres ulgi. Dlatego nawet „bez ZUS-u” co miesiąc jest do zapłacenia składka zdrowotna.
Nie. Preferencja dotyczy podstawy wymiaru składek na ubezpieczenia społeczne (30% minimalnego wynagrodzenia, czyli 1 441,80 zł). Składkę zdrowotną opłaca się odrębnie, według wybranej formy opodatkowania — preferencyjny ZUS jej nie obniża.
Przychód z pozarolniczej działalności gospodarczej za poprzedni rok kalendarzowy. Jeśli działalność trwała krócej niż cały rok, limit przelicza się proporcjonalnie do liczby dni jej prowadzenia. Samą podstawę składek ustala się natomiast od dochodu.
Tak. W każdej chwili możesz zgłosić się do ubezpieczeń społecznych i przejść na preferencyjne składki, na przykład po to, by mieć prawo do zasiłku chorobowego. Niewykorzystana część ulgi na start przepada.
Po wyczerpaniu preferencji opłaca się pełne składki od podstawy 60% prognozy (5 652 zł), czyli 1 926,76 zł miesięcznie (z chorobowym i Funduszem Pracy) plus składka zdrowotna. Dlatego warto z wyprzedzeniem zaplanować, co dalej, zanim skończy się preferencyjny ZUS.
Wybór ścieżki ZUS podejmuje się na początku, a skutki ciągną się latami — i łatwo tu o kosztowny błąd (przegapiony termin, zła kolejność ulg, praca dla byłego pracodawcy). W Biurze Rachunkowym KPJ przy zakładaniu działalności przechodzimy z klientem przez komplet decyzji: termin zgłoszenia do ZUS, dobór i kolejność ulg, formę opodatkowania oraz to, czy w jego sytuacji nie ma ryzyka „pracy na rzecz byłego pracodawcy”. Prowadząc dalsze rozliczenia, pilnujemy też terminów wygaśnięcia ulg i momentu przejścia na kolejną.
Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady. Kwoty, limity i terminy ZUS na 2026 r. warto potwierdzić w aktualnych komunikatach ZUS lub na biznes.gov.pl przed podjęciem decyzji.