
Oferta
Firma
Wyślij zapytanie
Zadzwoń: 22 408 70 80
Napisz: kontakt@kpj.pl · Warszawa-Bemowo, obsługa online w całej Polsce
Oferta
Firma
Napisz: kontakt@kpj.pl · Warszawa-Bemowo, obsługa online w całej Polsce
PoradnikiObsługa urzędowa (US, ZUS, KAS)
Od 18.06.2026 właściciel konta w e-Urzędzie Skarbowym może nadać księgowemu podgląd swoich danych jako użytkownikowi szczególnemu — bez loginu, hasła i UPL-1.
Stan na dzień 26.10.2026 · podstawa prawna: Dz.U. 2026 poz. 799
18 czerwca 2026 r. weszło w życie rozporządzenie z 17 czerwca 2026 r. (Dz.U. poz. 799), które wprowadza do e-Urzędu Skarbowego nowy mechanizm: „użytkownika szczególnego”. W praktyce oznacza to, że właściciel konta w e-US może oficjalnie nadać księgowemu dostęp do podglądu swoich danych podatkowych – bez udostępniania loginu i hasła, bez pełnomocnictwa UPL-1 i bez ryzyka, że księgowy przypadkiem coś złoży w imieniu klienta.
To zmiana, na którą biura rachunkowe czekały od dawna. Dotychczas dostęp do danych klienta w e-US dawało pełnomocnictwo, a w praktyce zdarzało się też logowanie się danymi klienta – co z punktu widzenia bezpieczeństwa i RODO jest złym pomysłem. Teraz pojawia się osobna ścieżka: podgląd, bez możliwości działania.
Rozporządzenie zmienia przepisy w sprawie korzystania z e-Urzędu Skarbowego i dodaje do czynności dostępnych w e-US możliwość:
Wskazania innego użytkownika konta e-US („użytkownika szczególnego”) jako osoby uprawnionej do przeglądania i pobierania danych z konta właściciela – na okres maksymalnie 12 miesięcy.
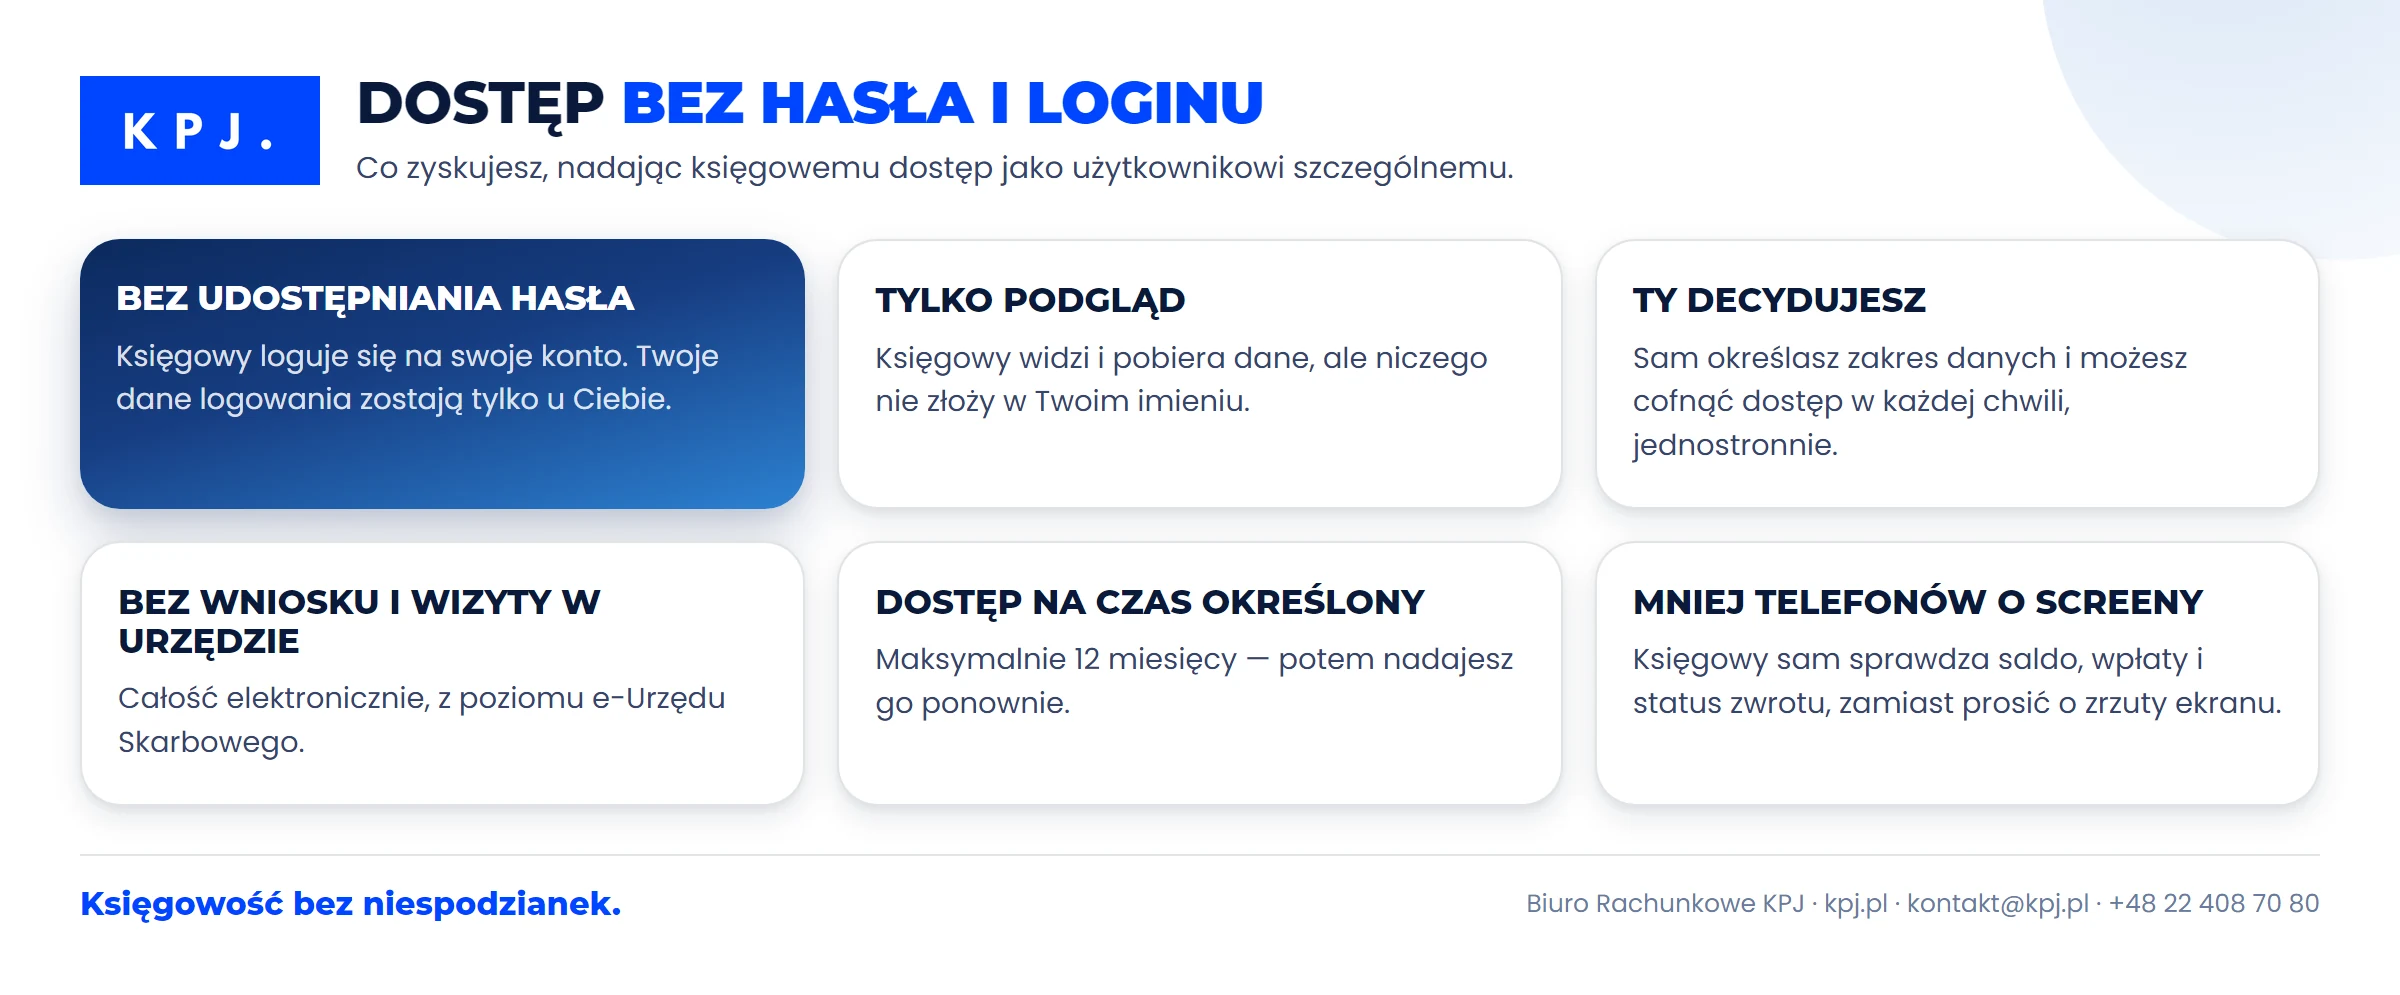
Co ważne: zakres dostępu określa właściciel konta. To on decyduje, które dane księgowy może zobaczyć – i w każdej chwili może ten dostęp cofnąć. Mechanizm jest jednostronny: właściciel nadaje, właściciel odbiera. Żaden wniosek do urzędu, żadne opłaty, żadne pełnomocnictwo.
Druga nowość wymaga, by użytkownik szczególny potwierdził przyjęcie uprawnień. Bez tego potwierdzenia dostęp nie jest aktywny – to zabezpieczenie przed nadaniem dostępu komuś, kto o tym nie wie (albo nie chce).
Użytkownik szczególny ma wyłącznie prawo podglądu i pobierania danych. Może:
Nie może składać deklaracji, podpisywać dokumentów, zmieniać danych ani wykonywać żadnych czynności o skutku prawnym. To fundamentalna różnica wobec pełnomocnictwa UPL-1 – tu chodzi tylko o wgląd.
Aby zostać użytkownikiem szczególnym, osoba musi spełniać trzy warunki:
W praktyce oznacza to, że księgowy musi mieć własne konto w e-Urzędzie Skarbowym. Bez tego nie przyjmie uprawnień użytkownika szczególnego. Dla biur rachunkowych to nie problem – większość księgowych już dziś korzysta z e-US we własnych sprawach.
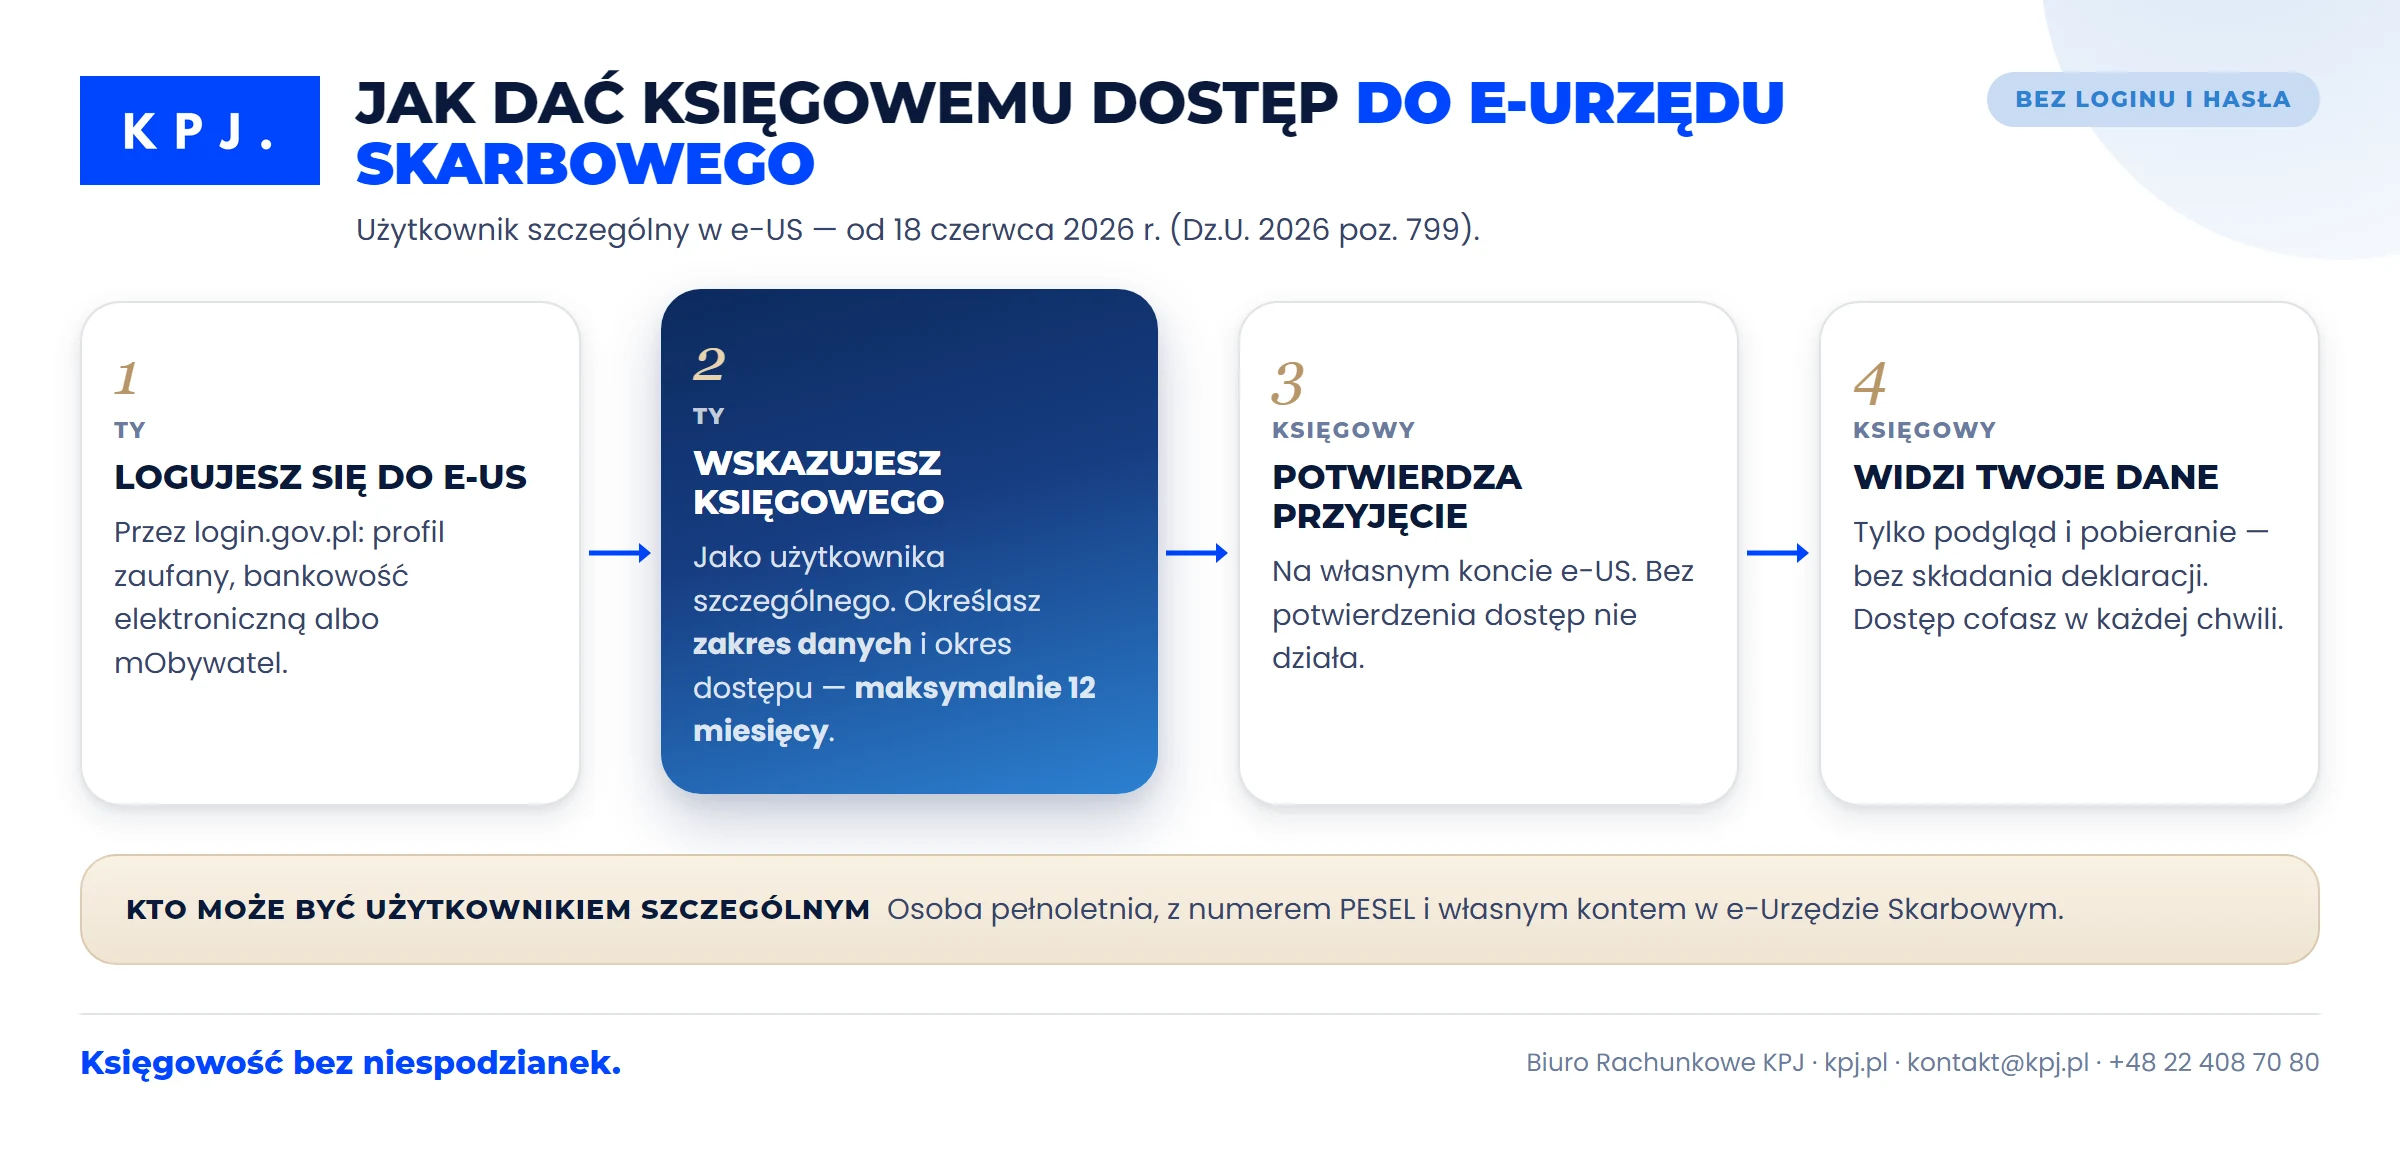
Mechanizm jest prosty i nie wymaga papierologii. Oto pełna ścieżka:
Całość odbywa się elektronicznie. Nie ma wniosku papierowego, nie ma opłaty skarbowej, nie ma wizyty w urzędzie.
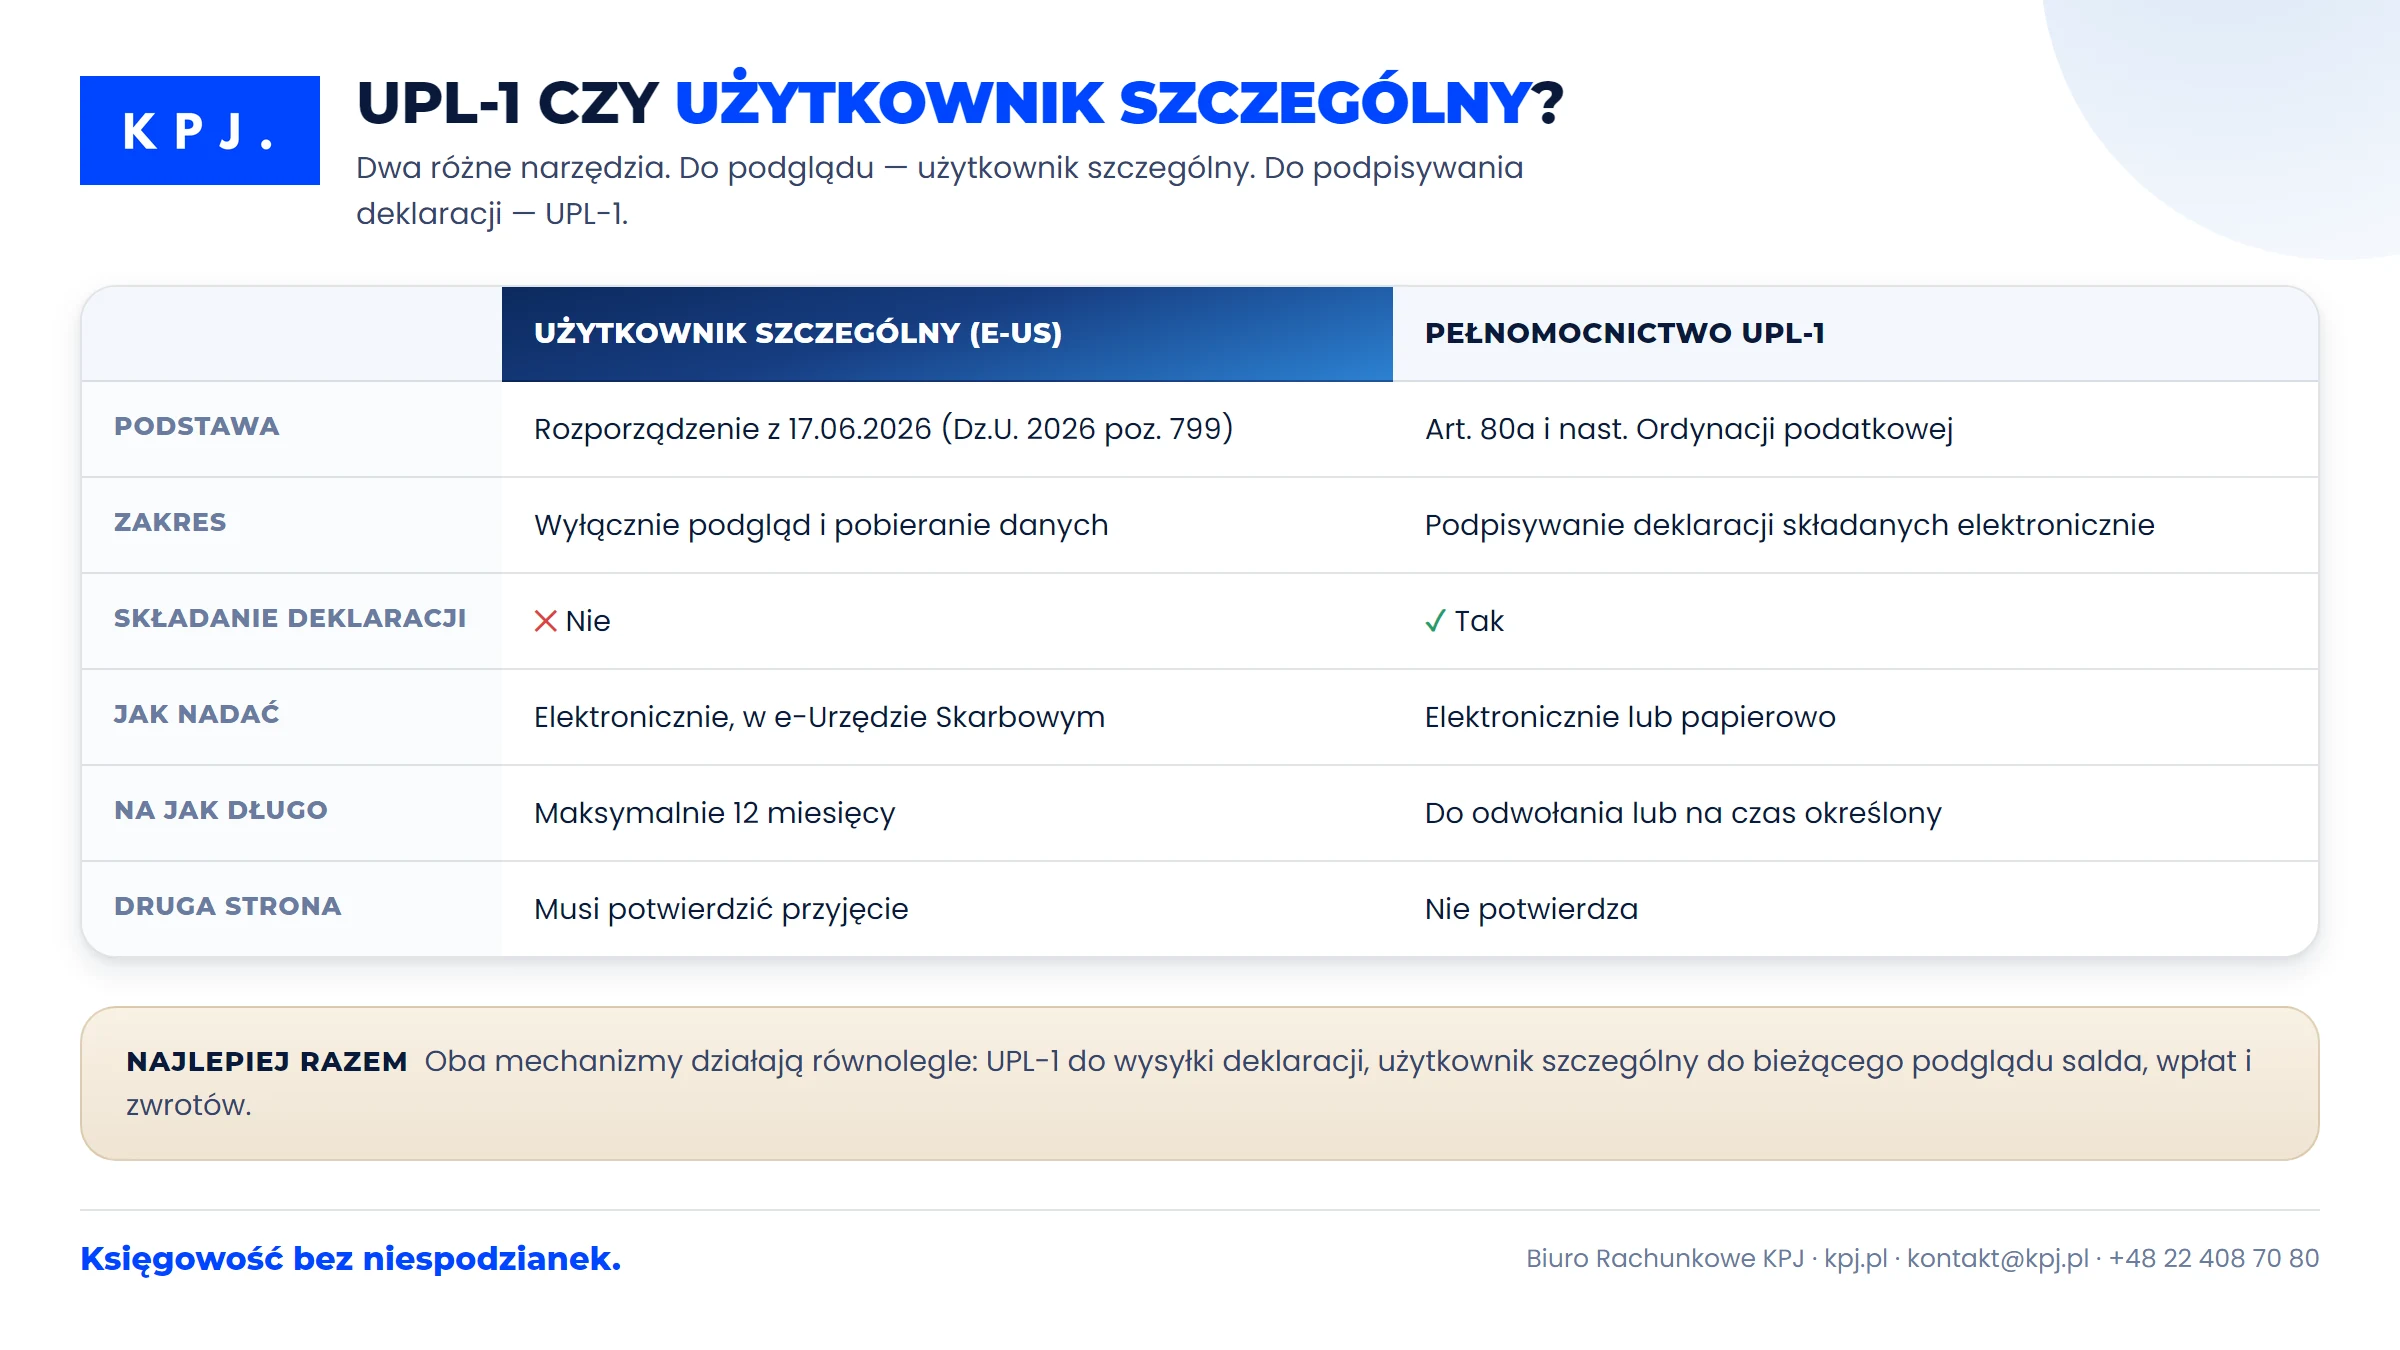
UPL-1 to znane księgowym pełnomocnictwo do podpisywania deklaracji składanych elektronicznie. Nowy mechanizm nie zastępuje UPL-1 – uzupełnia je o ścieżkę, której do tej pory brakowało: czysty podgląd bez uprawnień do działania.
| Cecha | Użytkownik szczególny (e-US) | Pełnomocnictwo UPL-1 |
|---|---|---|
| Podstawa prawna | Dz.U. 2026 poz. 799 (rozporządzenie z 17.06.2026) | Art. 80a i nast. Ordynacji podatkowej |
| Zakres | Wyłącznie podgląd i pobieranie danych | Podpisywanie deklaracji składanych elektronicznie |
| Składanie deklaracji | ✕ Nie | ✓ Tak (jeśli w zakresie) |
| Forma nadania | Elektronicznie, z poziomu e-US | Elektronicznie (ePUAP / e-US) lub papierowo |
| Okres obowiązywania | Maksymalnie 12 miesięcy | Do odwołania lub na czas określony |
| Cofnięcie | W każdej chwili, jednostronnie przez właściciela | W każdej chwili przez mocodawcę |
| Akceptacja drugiej strony | Wymagane potwierdzenie przyjęcia | Nie wymaga (pełnomocnictwo jednostronne) |
Wniosek: do podglądu – użytkownik szczególny. Do podpisywania – UPL-1. Oba mechanizmy mogą działać równolegle.
e-Urząd Skarbowy to serwis Krajowej Administracji Skarbowej, w którym podatnik sprawdza swoje rozliczenia, składa pisma i deklaracje podatkowe, odbiera zawiadomienia z urzędu skarbowego i może złożyć wniosek o wydanie zaświadczenia o niezaleganiu w podatkach. Księgowy może mieć dostęp do tych danych na trzy sposoby:
Spółki, fundacje, stowarzyszenia i inne jednostki organizacyjne mają w e-US osobne konto organizacji, oddzielone od konta osoby fizycznej, która je reprezentuje. Osoba uprawniona do reprezentacji (na przykład członek zarządu) może przyznać dostęp do konta organizacji innym użytkownikom tego konta, w tym księgowemu. Ministerstwo Finansów przewiduje różne rodzaje dostępu: podstawowy (przeglądanie danych) i rozszerzony (także składanie pism i wniosków w imieniu podmiotu). Aktualny opis, jak uzyskać dostęp do konta organizacji, znajdziesz na podatki.gov.pl, w części o e-Urzędzie Skarbowym.
W praktyce dla spółki, której księgowość prowadzi biuro, najwygodniej jest połączyć dwie rzeczy: pełnomocnictwo UPL-1 do wysyłki deklaracji i dostęp do konta organizacji do podglądu rozliczeń. Dzięki temu księgowy zaloguje się na własne konto i obsłuży sprawy podatkowe firmy bez proszenia zarządu o zrzuty ekranu.
Nowy mechanizm jest przydatny w trzech głównych scenariuszach:
Księgowy potrzebuje szybko sprawdzić saldo konta podatkowego klienta, historię wpłat, status zwrotu VAT czy dane z deklaracji – do tej pory musiał prosić klienta o screeny, logować się na jego konto albo działać „w ciemno”. Teraz ma legalny, bezpieczny podgląd na własnym koncie – bez ryzyka omyłkowego złożenia czegoś w imieniu klienta.
Przedsiębiorca, który nie chce oddawać pełnomocnictwa UPL-1 (albo chce je ograniczyć tylko do podpisywania), może osobno nadać podgląd, zachowując wyłączność na składanie deklaracji. To rozdzielenie funkcji „widzę” i „działam”, które dotychczas w e-US nie istniało.
Bez UPL-1 doradca podatkowy nie ma dostępu do konta klienta w e-US. Teraz klient może nadać mu sam podgląd – bez wniosku i bez opłat. Dla kancelarii to narzędzie do szybszej weryfikacji danych przed wydaniem opinii.
Jak to wykorzystujemy w KPJ: podgląd w e-US uzupełnia obieg dokumentów przez Scanye i enova365. Księgowy sam sprawdza saldo, wpłaty i zwroty, zamiast prosić klienta o „screen z saldem”.
Tak. Użytkownikiem szczególnym może być każda pełnoletnia osoba z numerem PESEL i własnym kontem w e-US – księgowy, doradca podatkowy, prawnik. To Ty decydujesz, komu i na jak długo (maksymalnie 12 miesięcy) udostępniasz podgląd.
Nie. Użytkownik szczególny może tylko przeglądać i pobierać dane. Nie podpisuje deklaracji, nie wysyła pism i nie zarządza kontem. Do podpisywania deklaracji nadal potrzebne jest pełnomocnictwo UPL-1.
Tak, w każdej chwili i jednostronnie – z poziomu swojego konta w e-US.
W KPJ od 2000 roku łączymy wiedzę podatkową z narzędziami cyfrowymi. Obieg dokumentów prowadzimy elektronicznie: KSeF, Scanye i enova365.
Zastrzeżenie: Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady prawnej ani podatkowej. Stan prawny na dzień 25 października 2026 r. W razie wątpliwości skonsultuj się z doradcą podatkowym lub bezpośrednio z Krajową Informacją Skarbową.
Źródła: Rozporządzenie z dnia 17 czerwca 2026 r. zmieniające rozporządzenie w sprawie korzystania z e-Urzędu Skarbowego (Dz.U. 2026 poz. 799); ustawa z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa (Dz.U. 2025 poz. 111 ze zm.).