Oferta
Firma
Wyślij zapytanie
Zadzwoń: 22 408 70 80
Napisz: kontakt@kpj.pl · Warszawa-Bemowo, obsługa online w całej Polsce
Oferta
Firma
Napisz: kontakt@kpj.pl · Warszawa-Bemowo, obsługa online w całej Polsce
Stan na dzień 26.10.2026.
Sprzedaż internetowa rządzi się swoimi prawami: klient klika „kupuję”, płaci przelewem lub Blikiem 29. dnia miesiąca, ale paczka wychodzi z magazynu dopiero 5. dnia kolejnego miesiąca. Co wtedy wpisać jako datę sprzedaży na fakturze? Kiedy powstaje obowiązek podatkowy w VAT? I jak to wszystko ogarnąć w KSeF? Wyjaśniamy krok po kroku — na konkretnych przepisach, bez owijania w bawełnę.
Zacznijmy od fundamentu. Moment powstania obowiązku podatkowego w VAT reguluje art. 19a ustawy o VAT. Zasada ogólna mówi, że obowiązek podatkowy powstaje z chwilą dokonania dostawy towarów lub wykonania usługi (art. 19a ust. 1).
Ale sprzedaż internetowa bardzo często działa w modelu „najpierw płatność, potem wysyłka”. I tu wchodzi kluczowy wyjątek:
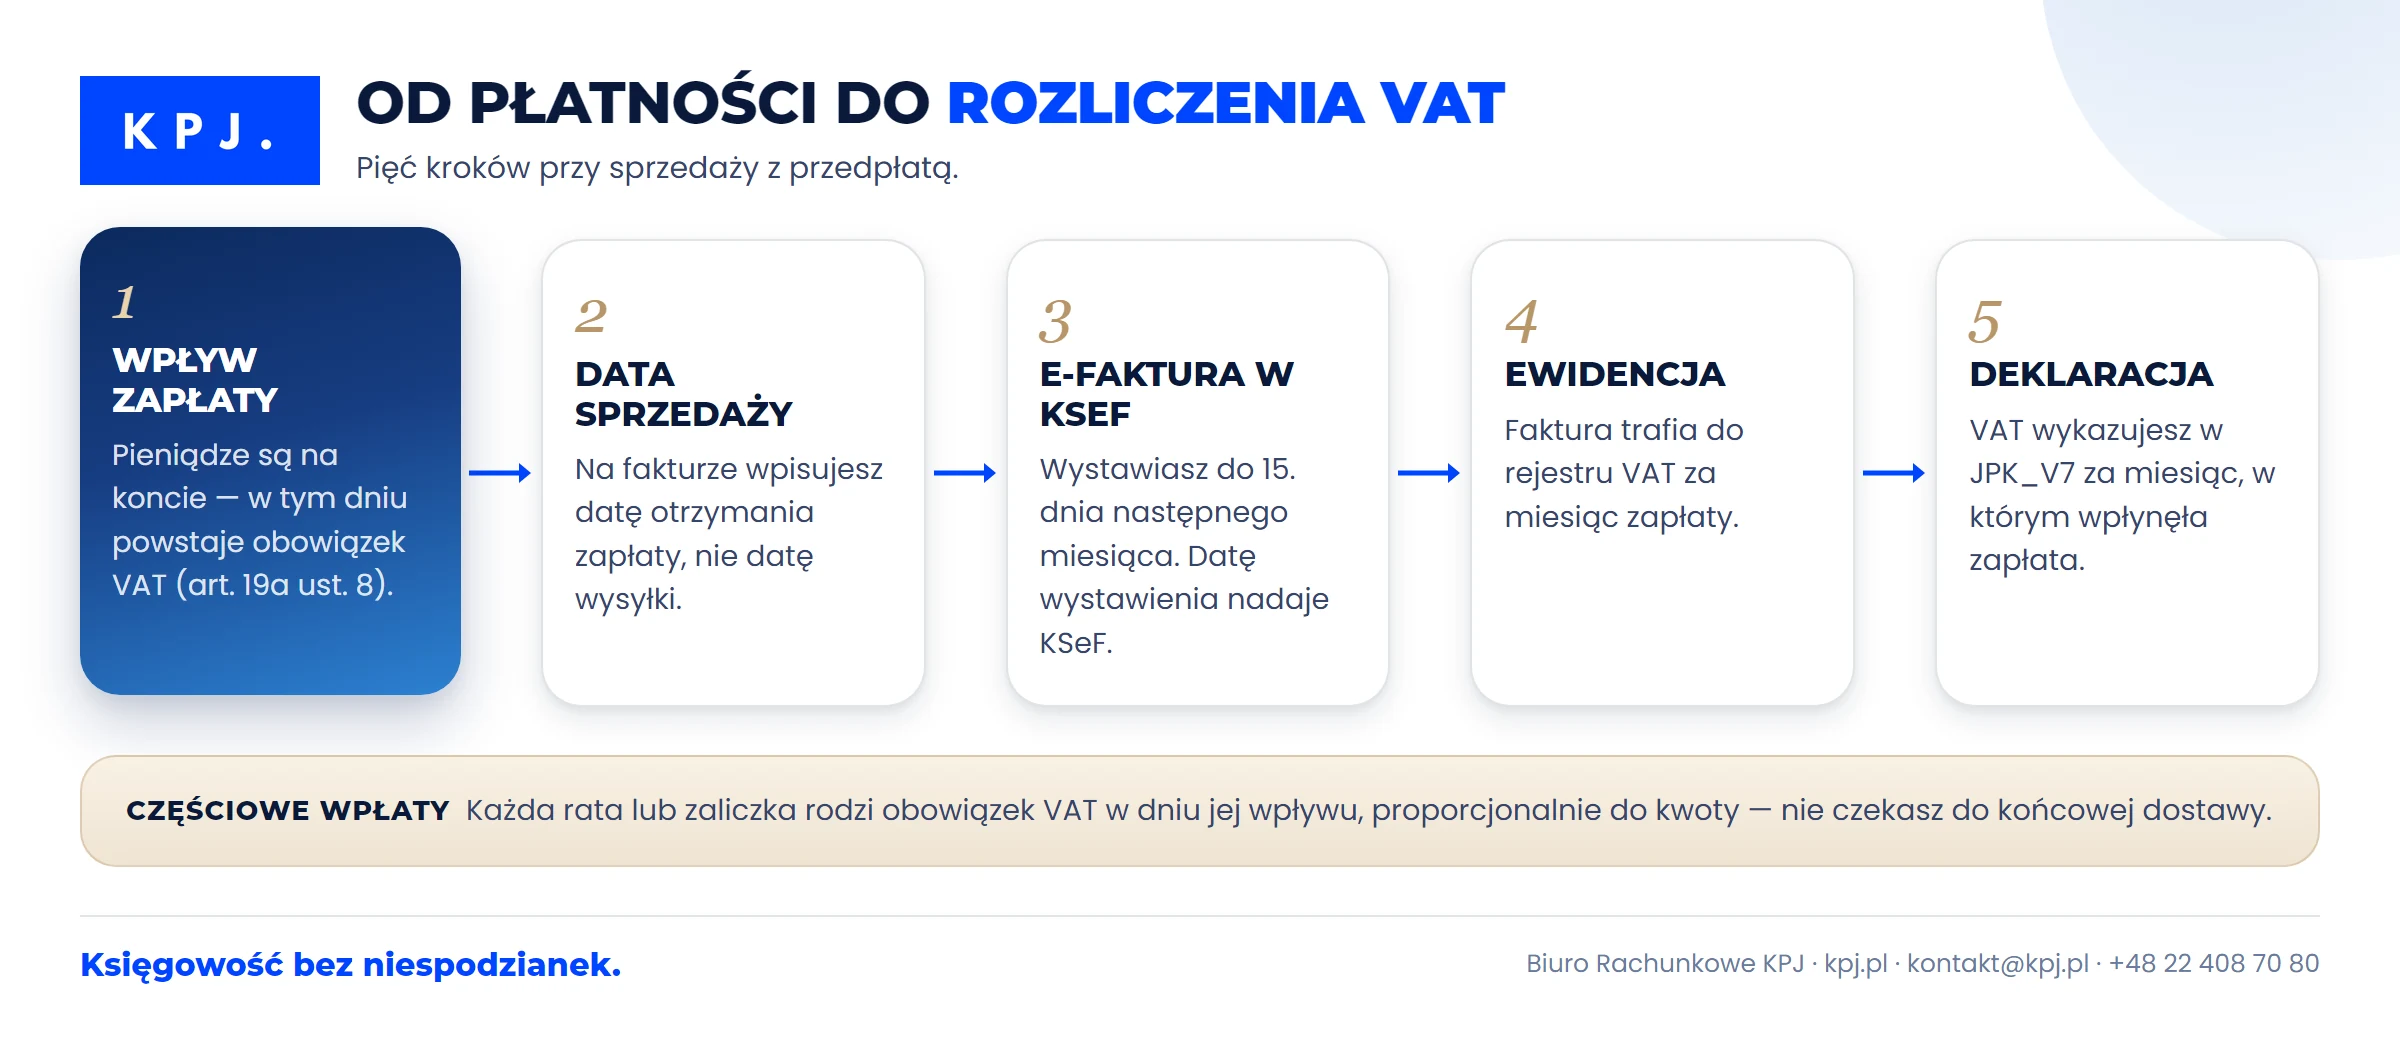
Art. 19a ust. 8 ustawy o VAT (w skrócie): Jeżeli przed dokonaniem dostawy towaru otrzymano całość lub część zapłaty — obowiązek podatkowy powstaje z chwilą jej otrzymania, w odniesieniu do otrzymanej kwoty.
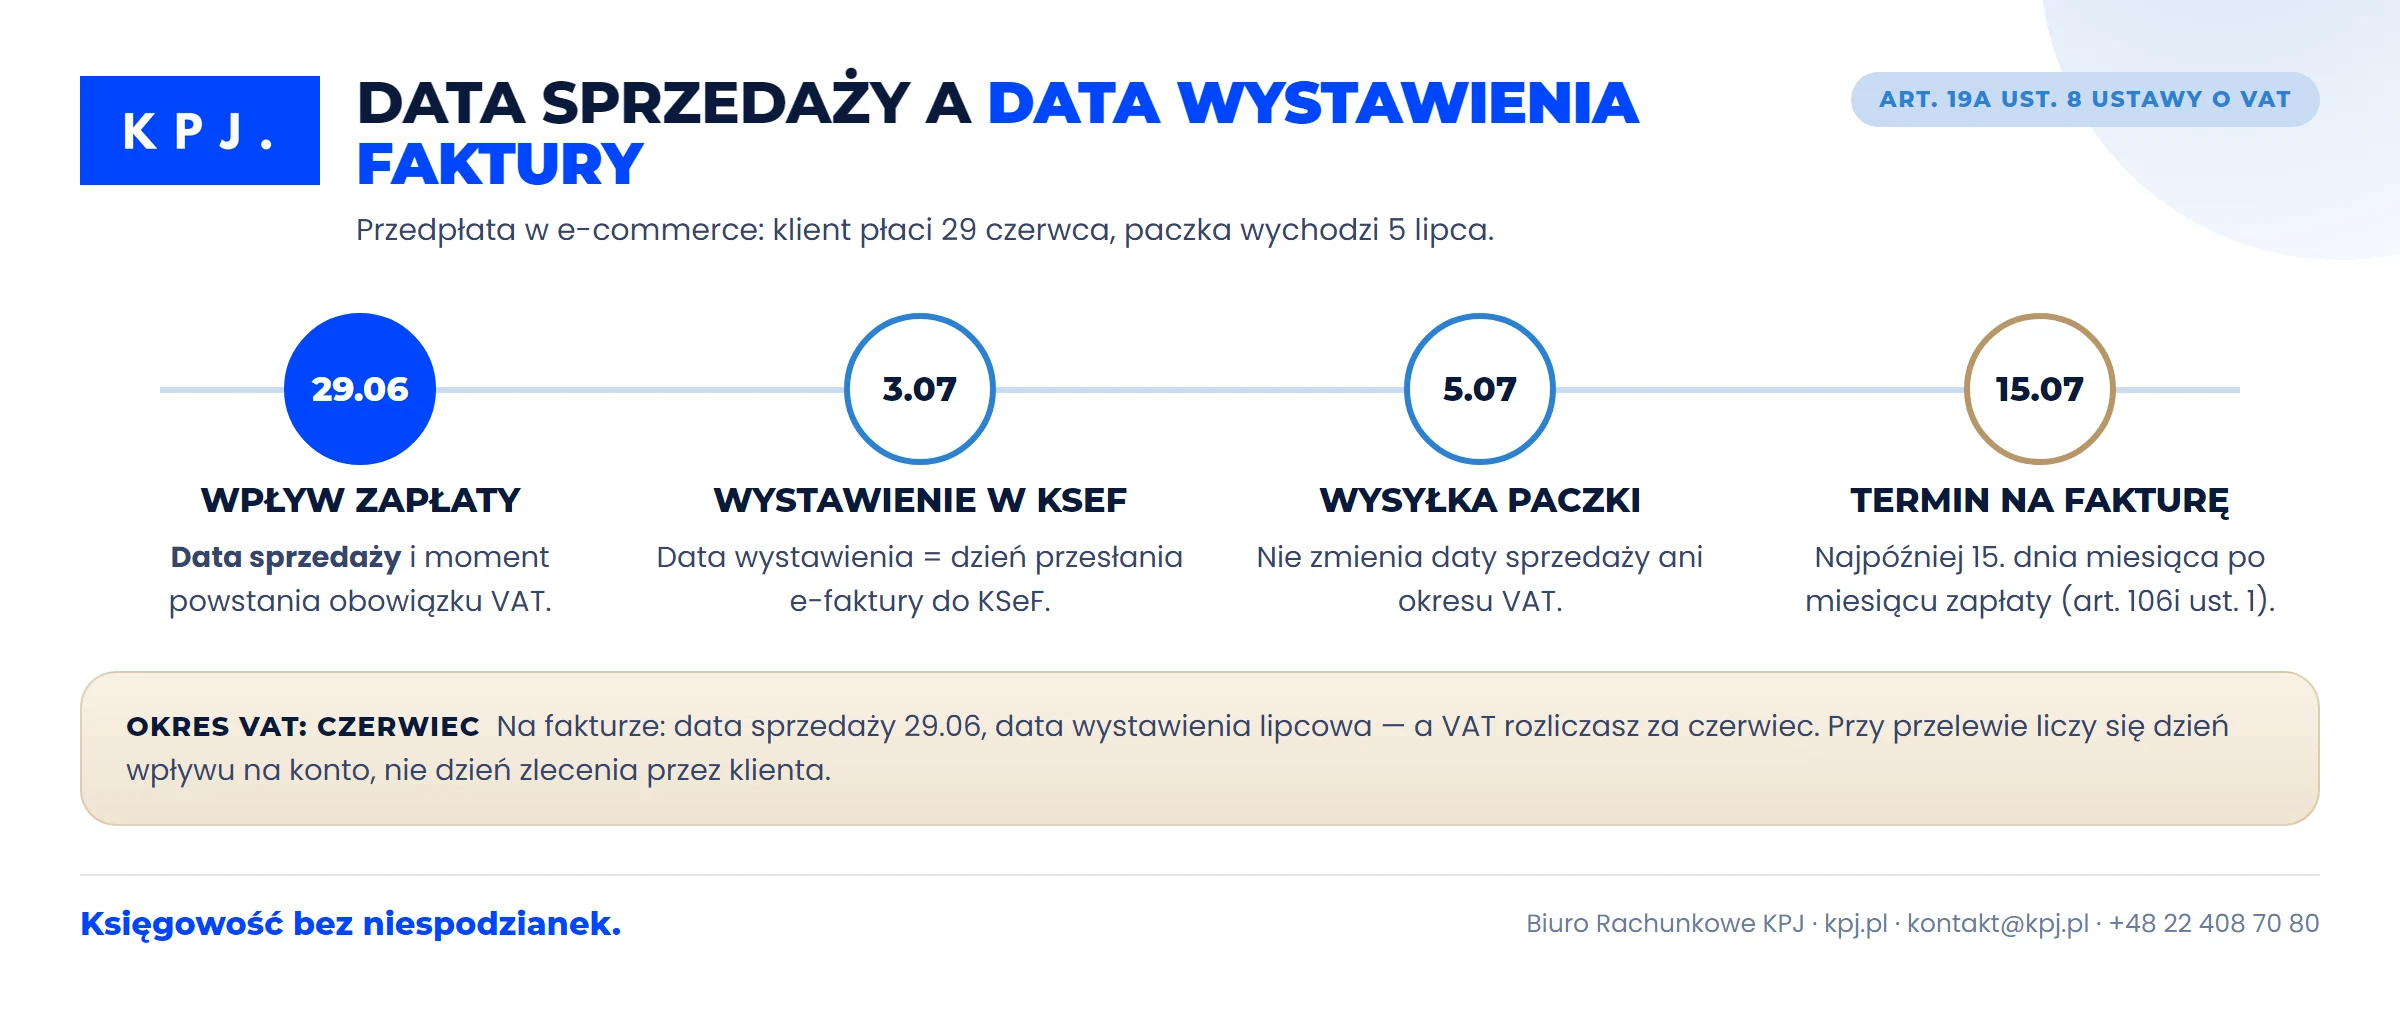
To oznacza, że przy przedpłacie o momencie powstania obowiązku VAT decyduje data wpływu pieniędzy, a na fakturze podaje się datę otrzymania zapłaty (art. 106e ust. 1 pkt 6). Nawet jeśli towar wyślesz tydzień później — obowiązek podatkowy VAT powstał już w momencie zaksięgowania wpłaty.
Klient zamawia towar 29 czerwca, płaci od razu Blikiem. Pieniądze są na Twoim koncie 29 czerwca. Paczkę wysyłasz 5 lipca.
To fundamentalnie ważne: obowiązek podatkowy powstaje z chwilą otrzymania całości lub części zapłaty, a nie z chwilą wysyłki towaru. Pomylenie tych dat skutkuje błędnym rozliczeniem VAT — i potencjalną korektą deklaracji.
Skoro obowiązek podatkowy powstał już w momencie płatności, to kiedy trzeba wystawić fakturę? Art. 106i ust. 1 i 2 ustawy o VAT daje jasną odpowiedź:
Art. 106i ust. 1 i 2 (w skrócie): Fakturę wystawia się nie później niż 15. dnia miesiąca następującego po miesiącu, w którym dokonano dostawy towaru lub wykonania usługi — a w przypadku przedpłaty: po miesiącu, w którym otrzymano zapłatę.
W naszym przykładzie: zapłata wpłynęła 29 czerwca → fakturę trzeba wystawić najpóźniej do 15 lipca. Data wystawienia faktury w tym wypadku będzie lipcowa, ale data otrzymania zapłaty pozostaje czerwcowa — i to czerwiec jest okresem rozliczeniowym dla VAT.
Spóźniona faktura nie przesuwa momentu powstania obowiązku podatkowego — przy przedpłacie powstał on w dniu otrzymania zapłaty i VAT trzeba wykazać za ten miesiąc. Samo wystawienie faktury po terminie jest natomiast uchybieniem, które przy kontroli może skończyć się postępowaniem z Kodeksu karnego skarbowego.
Od 1 lutego 2026 r. (dla największych firm) i od 1 kwietnia 2026 r. (dla pozostałych, z wyjątkiem najmniejszych, które mają czas do końca 2026 r.) obowiązuje Krajowy System e-Faktur (KSeF). Faktury wystawia się jako ustrukturyzowane e-faktury XML przesyłane do systemu MF.
W KSeF datą wystawienia e-faktury jest data jej przesłania do systemu — to system nadaje znacznik czasu i numer KSeF ID. W zwykłym trybie nie da się więc „antydatować” faktury. Wyjątkiem są tryby offline (np. przy awarii KSeF): wtedy fakturę wystawia się poza systemem i dosyła później, a datą wystawienia jest data podana na fakturze.
Co to oznacza w praktyce?
To rozróżnienie jest kluczowe: data sprzedaży określa okres rozliczeniowy VAT, data wystawienia faktury to data techniczna — i w KSeF (poza trybami offline) jest nią dzień przesłania faktury do systemu.
| Scenariusz | Data sprzedaży | Data wystawienia faktury | Okres VAT |
|---|---|---|---|
| Płatność 29.06, wysyłka 05.07 | 29.06 | do 15.07 | czerwiec |
| Płatność 01.07, wysyłka 01.07 | 01.07 | do 15.08 | lipiec |
| Płatność przy odbiorze (COD), odbiór 05.07 | 05.07 | do 15.08 | lipiec |
| Płatność 30.06 (przelew), wpływ na konto 01.07 | 01.07 | do 15.08 | lipiec |
Uwaga do ostatniego wiersza: przy przelewie międzybankowym liczy się data wpływu środków na konto, nie data zlecenia przelewu przez klienta. Weekendy i święta mogą przesunąć moment powstania obowiązku podatkowego na kolejny miesiąc.
Przy dużej liczbie zamówień ręczne wystawianie faktur mija się z celem. W praktyce e-commerce korzysta się z automatycznych systemów fakturowania, które:
Dzięki automatyzacji nie musisz pamiętać, które zamówienie z przełomu miesiąca rozliczyć w czerwcu, a które w lipcu — system robi to za Ciebie na podstawie faktycznej daty zaksięgowania wpłaty.
To najczęstsza pomyłka w e-commerce. Jeśli klient zapłacił w czerwcu, to data sprzedaży jest czerwcowa — nawet jeśli wysyłka idzie w lipcu. Wpisanie daty wysyłki jako daty sprzedaży przesuwa obowiązek podatkowy na zły okres.
Niektórzy wystawiają fakturę 5 lipca i wpisują datę sprzedaży również 5 lipca — „żeby się zgadzało”. To błąd. Data sprzedaży to data zdarzenia gospodarczego (otrzymania zapłaty lub dostawy towaru), nie data „wygodna”. KSeF dodatkowo utrudnia antydatowanie — poza trybami offline datą wystawienia jest dzień przesłania faktury do systemu.
W przypadku płatności w ratach lub zaliczek częściowych — obowiązek podatkowy powstaje z chwilą otrzymania każdej części zapłaty (art. 19a ust. 8). Każda wpłacona rata generuje obowiązek podatkowy proporcjonalnie do jej wysokości — nie czekasz z VAT-em do końcowej dostawy.
Dla porządku — jeśli nie ma przedpłaty, obowiązek podatkowy w VAT powstaje z chwilą dokonania dostawy towarów (art. 19a ust. 1 ustawy o VAT). W e-commerce to sytuacja „za pobraniem” (COD) — klient płaci przy odbiorze, towar już został wydany. Wtedy data sprzedaży = data wydania towaru kurierowi lub data odbioru przez klienta.
Rozróżnienie jest kluczowe: przy przedpłacie obowiązek podatkowy VAT powstaje z chwilą otrzymania zapłaty (art. 19a ust. 8 ustawy o VAT), przy płatności przy odbiorze — z chwilą dostawy (art. 19a ust. 1). To dwa różne momenty, które decydują o okresie rozliczeniowym.
Gdy przed dokonaniem dostawy lub wykonaniem usługi otrzymano całość lub część zapłaty, obowiązek podatkowy w VAT powstaje z chwilą otrzymania zaliczki, w odniesieniu do otrzymanej kwoty (art. 19a ust. 8 ustawy o VAT). Podatnik VAT wystawia wtedy fakturę zaliczkową — nie później niż 15. dnia miesiąca następującego po miesiącu, w którym otrzymał zaliczkę.
Po dokonaniu dostawy wystawiasz fakturę końcową. Wykazujesz w niej całą wartość sprzedaży, pomniejszoną o wartość otrzymanych zaliczek, i podatek VAT pomniejszony o kwotę podatku z faktur zaliczkowych. Jeśli zaliczka obejmuje całą należność, faktura zaliczkowa wystarcza i faktury końcowej nie wystawiasz.
Wyjątki od tej zasady przewidują przepisy ustawy o VAT: przy niektórych usługach (np. dostawach mediów, usługach telekomunikacyjnych) obowiązek podatkowy powstaje z chwilą wystawienia faktury, a otrzymana zaliczka sama go nie rodzi.
W podatkach dochodowych liczy się inna reguła niż w VAT. Przychód z działalności powstaje w dniu wydania towaru lub wykonania usługi, nie później niż w dniu wystawienia faktury albo uregulowania należności (art. 14 ust. 1c ustawy o PIT, art. 12 ust. 3a ustawy o CIT). Zaliczki na poczet dostaw, które zostaną zrealizowane w następnych okresach, co do zasady nie są przychodem. Dlatego ta sama przedpłata może rodzić obowiązek podatkowy w VAT, a jeszcze nie przychód w PIT czy CIT.
Tak. Termin 15. dnia następnego miesiąca to termin maksymalny. Możesz wystawić fakturę wcześniej — nawet tego samego dnia, gdy wpłynęła płatność. W KSeF data wystawienia będzie wtedy tożsama z datą przesłania e-faktury do systemu.
Dla tego samego nabywcy — tak, jedna faktura może objąć kilka dostaw z danego miesiąca, pod warunkiem że wystawisz ją w terminie i podasz na niej daty poszczególnych dostaw lub otrzymania zapłat. Każda wpłata nadal rodzi obowiązek VAT w swoim dniu. W e-commerce każde zamówienie to zwykle inny klient, więc w praktyce faktury i tak są osobne.
Nie. KSeF zmienia formę i datę wystawienia faktury (XML zamiast PDF, data przesłania do systemu), ale nie zmienia zasad ustalania daty sprzedaży ani momentu powstania obowiązku podatkowego. Art. 19a ustawy o VAT działa tak samo — KSeF to tylko „kanał dostarczenia” faktury.
Data wpływu środków na konto jest decydująca. Jeśli pieniądze zaksięgowały się 1 lipca — obowiązek podatkowy VAT powstaje 1 lipca (okres rozliczeniowy: lipiec). Data zlecenia przelewu przez klienta (30 czerwca) nie ma znaczenia podatkowego.
W Biurze Rachunkowym KPJ obsługujemy klientów e-commerce i zautomatyzowaliśmy ten proces:
Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady podatkowej. W sprawie konkretnych rozliczeń skontaktuj się z biurem rachunkowym.