
Oferta
Firma
Wyślij zapytanie
Zadzwoń: 22 408 70 80
Napisz: kontakt@kpj.pl · Warszawa-Bemowo, obsługa online w całej Polsce
Oferta
Firma
Napisz: kontakt@kpj.pl · Warszawa-Bemowo, obsługa online w całej Polsce
PoradnikiAplikacja do fakturowania
Kiedy przelew między firmami jest obowiązkowy, kiedy trzeba zapłacić w split payment i dlaczego rachunek kontrahenta warto sprawdzić na białej liście VAT.
Stan na dzień 26.10.2026.
Klienci biur rachunkowych regularnie pytają o jedną rzecz: „czy ten przelew mam zrobić normalnie, czy coś ze split paymentem, i czy muszę sprawdzać kontrahenta na jakiejś liście?”. To pytanie wraca też na branżowych grupach księgowych — i słusznie, bo błąd przy przelewie firmowym nie jest tylko kwestią techniczną. Może kosztować: dodatkowe zobowiązanie podatkowe, utratę kosztu w podatku dochodowym, a w niektórych przypadkach odpowiedzialność solidarną za zaległości podatkowe kontrahenta.
W tym artykule wyjaśniamy trzy rzeczy, które nakładają się na siebie przy każdym przelewie B2B: limit 15 000 zł (obowiązek zapłaty przez rachunek płatniczy), mechanizm podzielonej płatności (split payment / MPP) i białą listę podatników VAT. Pokazujemy też, jak to wygląda krok po kroku i jak podchodzimy do tego w naszym biurze.
Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady podatkowej. Każdą sytuację warto skonsultować z księgowym lub doradcą podatkowym — stawki, limity i przepisy się zmieniają, a odpowiedzialność solidarna dotyczy konkretnych kwot na konkretnych fakturach.
Podstawa: art. 19 ustawy z 6 marca 2018 r. — Prawo przedsiębiorców.
Zasada jest prosta: jeżeli obie strony transakcji są przedsiębiorcami i jednorazowa wartość transakcji przekracza 15 000 zł (bez względu na liczbę płatności, które z niej wynikają), rozliczenie musi iść przez rachunek płatniczy przedsiębiorcy. Żadnej gotówki, żadnego „wpłacę na kasę”, tylko przelew na rachunek płatniczy.
Kilka rzeczy, które w praktyce budzą pytania:
Konsekwencja nie jest karą administracyjną w sensie mandatu — jest podatkowa i bolesna: zgodnie z art. 15d ustawy o CIT (analogicznie art. 22p ustawy o PIT), wydatek zapłacony z naruszeniem art. 19 Prawa przedsiębiorców nie jest kosztem uzyskania przychodu. Jeśli koszt już wcześniej rozliczono, trzeba go „wyrzucić” z kosztów (albo zwiększyć przychody, gdy zmniejszenie kosztów nie jest możliwe) w miesiącu, w którym dokonano płatności z naruszeniem przepisu.
W skrócie: zapłacisz gotówką 20 000 zł za towar objęty limitem — nie odliczysz tego wydatku od podatku dochodowego. To może być kilka tysięcy złotych podatku więcej, tylko za wybór złej formy płatności.
Podstawa: art. 108a–108f ustawy o VAT.
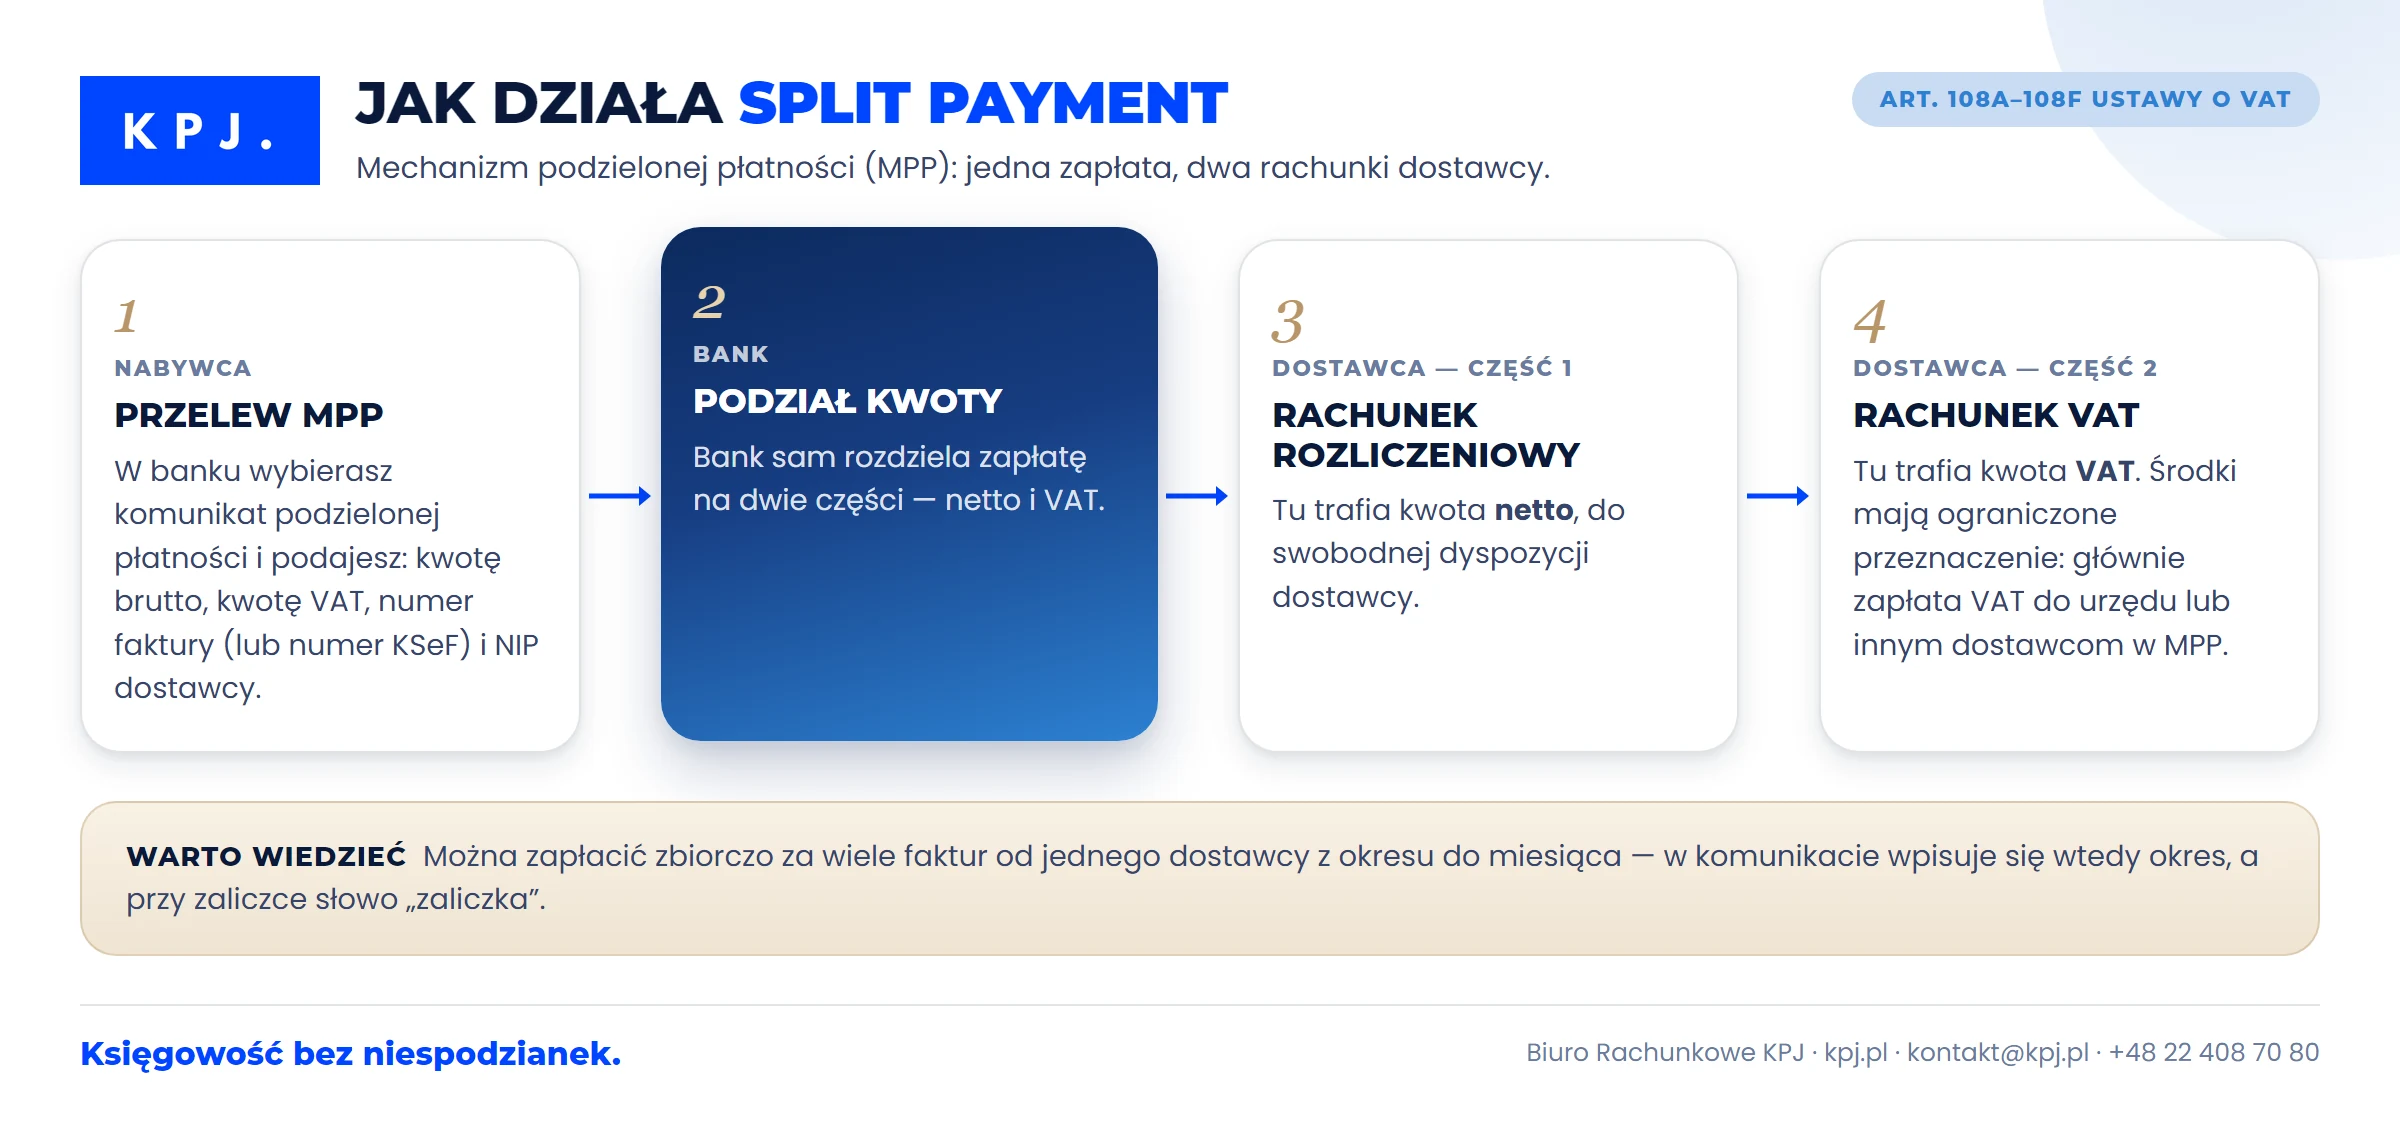
Mechanizm podzielonej płatności polega na tym, że zapłata za fakturę jest rozdzielona na dwie części: kwota netto trafia na normalny rachunek rozliczeniowy dostawcy, a kwota VAT — na specjalny rachunek VAT, z którego środki mają ograniczone przeznaczenie (głównie zapłata VAT do urzędu skarbowego lub innym dostawcom w mechanizmie podzielonej płatności).
Każdy podatnik VAT, który otrzymał fakturę z wykazaną kwotą podatku, może zastosować mechanizm podzielonej płatności — niezależnie od branży czy kwoty transakcji. To opcja, nie obowiązek.
Split payment jest obowiązkowy, gdy spełnione są łącznie dwa warunki:
Jeśli te warunki są spełnione — dostawca musi oznaczyć fakturę wyrazami „mechanizm podzielonej płatności”, a nabywca musi zastosować mechanizm podzielonej płatności przy zapłacie. Dostawca zobowiązany do wystawienia takiej faktury nie może odmówić przyjęcia płatności w split paymencie.
Nie jest to zwykły przelew — bank lub SKOK udostępnia specjalny komunikat przelewu, w którym trzeba wskazać:
Można też zapłacić zbiorczo za wiele faktur od jednego dostawcy z okresu od 1 dnia do 1 miesiąca — w komunikacie wpisuje się wtedy okres rozliczeniowy, a nie numer pojedynczej faktury.
Naczelnik urzędu skarbowego (albo urzędu celno-skarbowego) może ustalić dodatkowe zobowiązanie podatkowe w wysokości 30% kwoty VAT przypadającej na towary/usługi z załącznika nr 15, za które zapłacono bez mechanizmu podzielonej płatności. Sankcji nie stosuje się, jeśli dostawca i tak rozliczył cały VAT z tej faktury — ale to nie jest coś, na co warto liczyć jako na „siatkę bezpieczeństwa”. Prościej: płacić prawidłowo od razu.
Split payment to nie tylko obowiązek i ryzyko — to też konkretne korzyści dla podatnika:
Podstawa: art. 96b ustawy o VAT (wykaz podatników) oraz art. 117ba Ordynacji podatkowej i art. 15d ustawy o CIT / art. 22p ustawy o PIT (konsekwencje płatności na rachunek spoza wykazu).
Szef Krajowej Administracji Skarbowej prowadzi elektroniczny wykaz podmiotów VAT, potocznie zwany „białą listą podatników” (dostępny publicznie, w BIP Ministerstwa Finansów), w którym można sprawdzić:
Wykaz jest aktualizowany raz na dobę, w dni robocze, a sprawdzić można stan kontrahenta na dowolny dzień z ostatnich 5 lat. Sam wykaz (rejestr) ruszył 1 września 2019 r., ale sankcje związane z płatnością na rachunek spoza wykazu (utrata kosztu, odpowiedzialność solidarna) zaczęły obowiązywać dopiero od 1 stycznia 2020 r. — ustawodawca dał więc firmom cztery miesiące na dostosowanie procedur, zanim błąd zaczął realnie kosztować.
Jeżeli firma zapłaci przelewem za transakcję o wartości powyżej 15 000 zł (ten sam próg co w art. 19 Prawa przedsiębiorców) za fakturę od czynnego podatnika VAT, a rachunek, na który poszła płatność, nie znajduje się na białej liście podatników VAT — grozi to dwoma rzeczami jednocześnie:
To dokładnie ten sam mechanizm sankcyjny, co przy zapłacie gotówką powyżej limitu z art. 19 Prawa przedsiębiorców — tylko wynikający z innego uchybienia.
Ustawa przewiduje „bezpieczny port”: jeśli mimo wszystko trzeba zapłacić na rachunek spoza białej listy (bo np. kontrahent ma taki rachunek i nie da się tego zmienić), można złożyć zawiadomienie ZAW-NR do naczelnika urzędu skarbowego właściwego dla podatnika, który dokonał zapłaty — w terminie 7 dni od dnia zlecenia przelewu. Zawiadomienie dotyczy konkretnej płatności i musi zawierać m.in. dane podatnika, dane wystawcy faktury, numer rachunku i wysokość zapłaconej należności, w tym informacje dotyczące VAT z faktury.
Złożone w terminie zawiadomienie wyłącza odpowiedzialność solidarną i utratę kosztu — mimo że rachunek był poza wykazem podatników VAT.
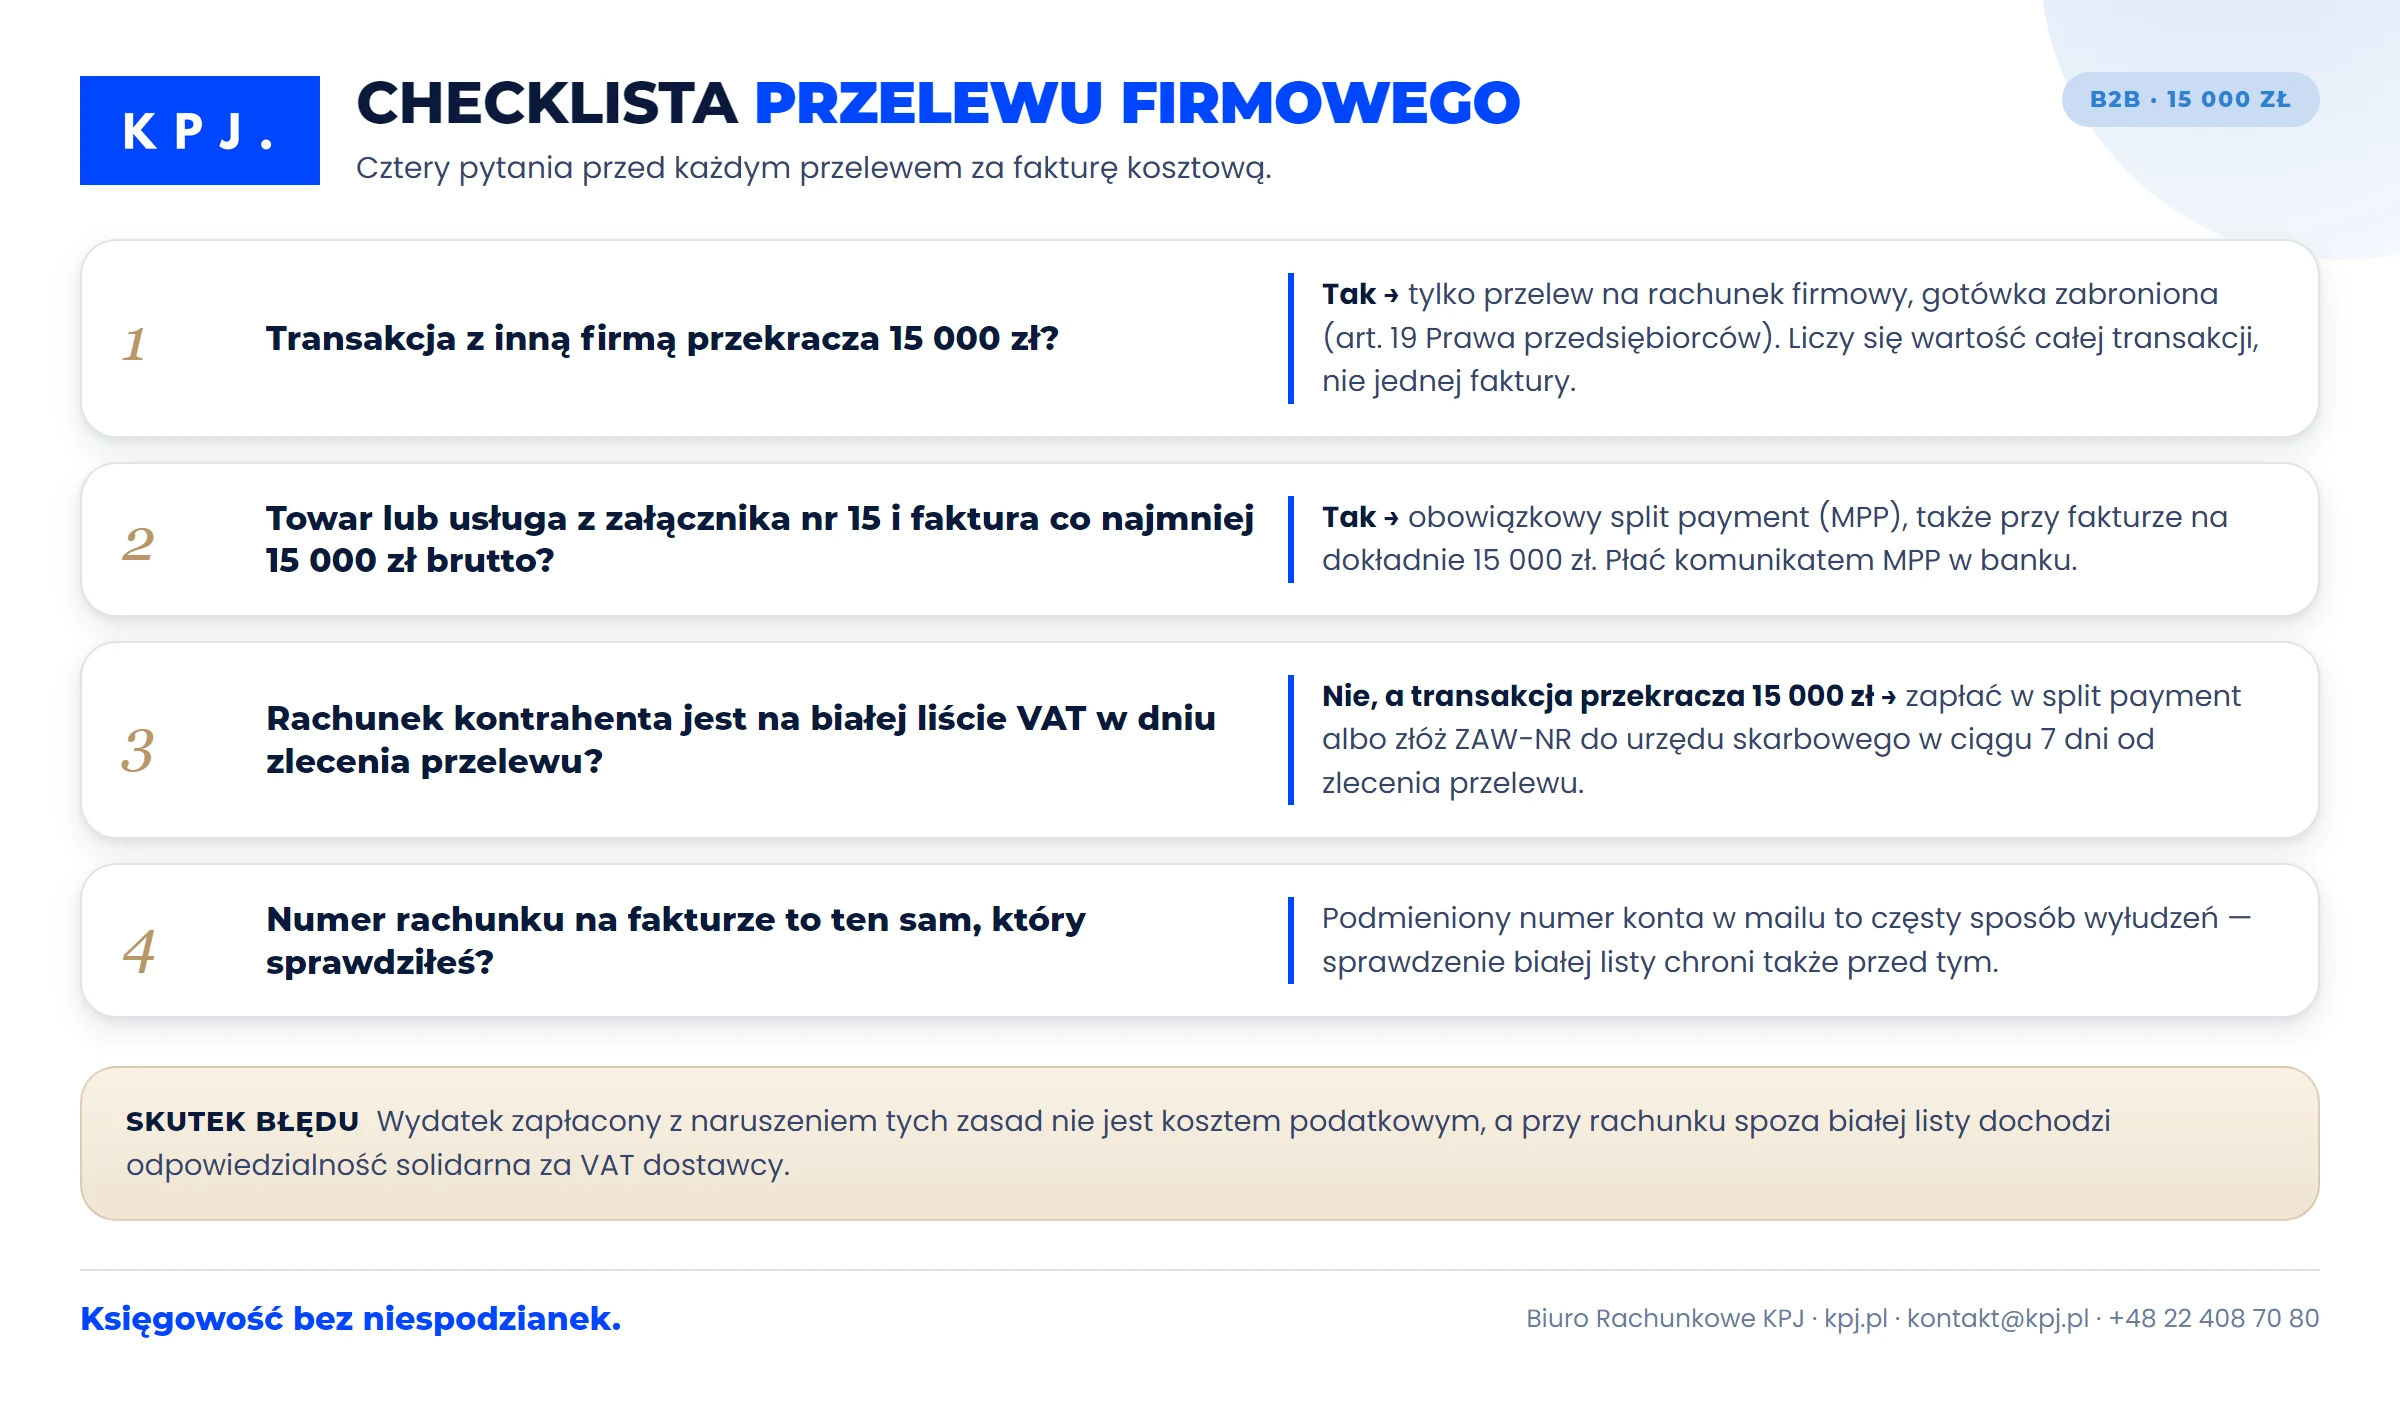
Zanim wykonasz przelew za fakturę kosztową, warto przejść przez cztery pytania:
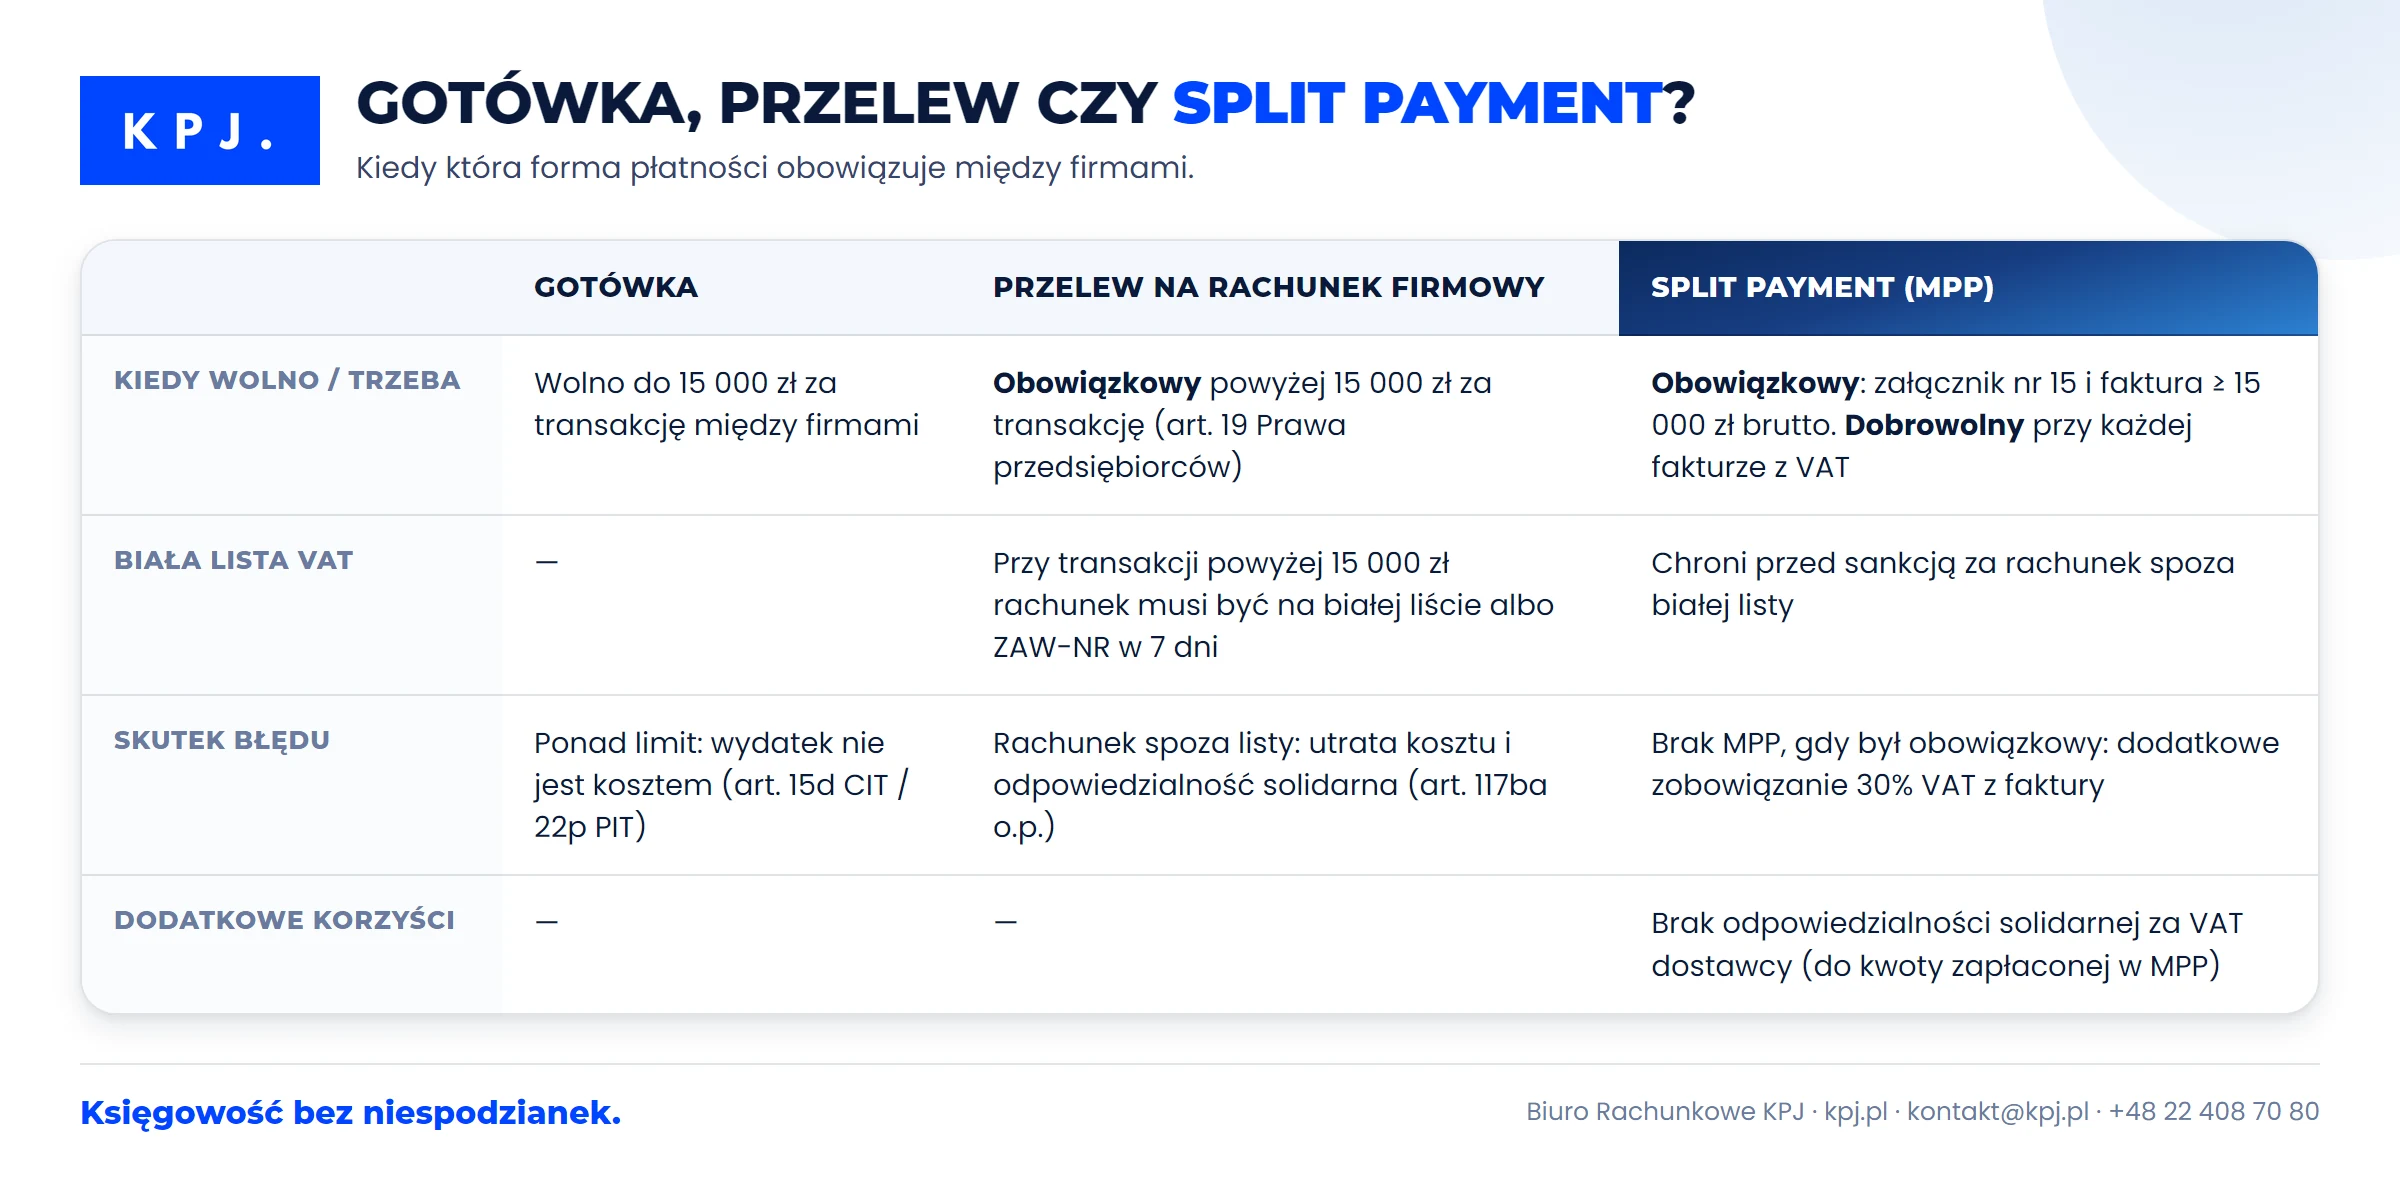
Czy split payment zwalnia z białej listy? Tak, w zakresie sankcji. Jeśli zapłacisz fakturę powyżej 15 000 zł w systemie split payment, czyli z kwotą VAT przelaną na rachunek VAT odbiorcy, nie stracisz kosztu i nie odpowiadasz solidarnie za VAT kontrahenta, nawet gdy jego rachunek nie figuruje w wykazie podatników VAT.
Czy można zrobić przelew na rachunek spoza białej listy? Można, ale przy płatności powyżej 15 000 zł na rachunek czynnego podatnika VAT spoza wykazu trzeba w ciągu 7 dni złożyć do urzędu skarbowego zawiadomienie ZAW-NR. Bez tego wydatek nie będzie kosztem podatkowym, a podatnik może odpowiadać solidarnie za zaległość VAT kontrahenta.
Jakie rachunki nie muszą być na białej liście? Sankcje dotyczą płatności dla kontrahentów zarejestrowanych jako czynni podatnicy VAT. Rachunki firm zwolnionych z VAT i kontrahentów zagranicznych nie figurują w wykazie, a płatność na nie nie rodzi sankcji z tego tytułu. Rachunek VAT także nie jest wpisany do wykazu.
Czy można stosować MPP przy zwolnieniu z VAT? Tak. Firma zwolniona z VAT, która ma rachunek firmowy, ma też rachunek VAT otwarty przez bank i może płacić w mechanizmie podzielonej płatności jako nabywca. Obowiązek MPP dotyczy jednak tylko faktur powyżej 15 000 zł brutto za towary lub usługi wymienione w załączniku nr 15 do ustawy o VAT, wystawianych przez czynnych podatników VAT.
W naszym biurze weryfikacja rachunków kontrahentów i pilnowanie limitów split paymentu nie jest czynnością, którą klient musi pamiętać robić „ręcznie” przy każdym przelewie. Faktury kosztowe trafiają do nas przez aplikację mobilną, przeglądarkę lub osobny adres e-mail, a dane ze Scanye trafiają do programu księgowego enova365. Przy księgowaniu pilnujemy:
Dzięki temu klient nie musi znać na pamięć art. 19 Prawa przedsiębiorców czy załącznika nr 15 do ustawy o VAT — wystarczy, że dostarczy dokumenty w ustalonym cyklu (komplet do 10. dnia miesiąca), a resztą zajmujemy się my.
Nie — ograniczenie z art. 19 Prawa przedsiębiorców dotyczy zapłaty gotówką. Płatność kartą, przelewem, BLIK-iem firmowym — to formy rozliczenia za pośrednictwem rachunku płatniczego, więc są w porządku.
Tak, przepisy o mechanizmie podzielonej płatności stosuje się odpowiednio do zaliczek — w komunikacie przelewu wpisuje się wtedy słowo „zaliczka” zamiast numeru faktury.
Sankcje z art. 117ba Ordynacji podatkowej i art. 15d ustawy o CIT / art. 22p ustawy o PIT dotyczą transakcji o wartości powyżej 15 000 zł. Przy transakcji na 10 000 zł przepis nie ma zastosowania — ale nadal warto sprawdzić kontrahenta, choćby po to, by uniknąć oszustwa.
Wykaz podatników VAT aktualizowany jest raz na dobę w dni robocze. Można sprawdzić status kontrahenta na wybrany dzień z ostatnich 5 lat — to ważne przy ewentualnej kontroli, bo liczy się stan na dzień zlecenia przelewu, nie na dzień sprawdzania.
Zawiadomienie dotyczy konkretnej płatności — jego treść obejmuje m.in. numer rachunku i kwotę zapłaconej należności. Bezpieczniej więc składać je przy każdym przelewie powyżej limitu na rachunek spoza białej listy, w ciągu 7 dni od zlecenia. Prościej i taniej jest poprosić kontrahenta o rachunek zgłoszony do wykazu albo zapłacić w split payment.