
Oferta
Firma
Wyślij zapytanie
Zadzwoń: 22 408 70 80
Napisz: kontakt@kpj.pl · Warszawa-Bemowo, obsługa online w całej Polsce
Oferta
Firma
Napisz: kontakt@kpj.pl · Warszawa-Bemowo, obsługa online w całej Polsce
Sprzedaż przed włączeniem kasy to sprzedaż z pominięciem kasy. Jakie grożą kary, jak wygląda nabycie sprawdzające i kiedy przysługuje zwolnienie z kasy.
Stan na dzień 26.10.2026.
Głośna sprawa cukierni, która sprzedała butelkę wody przed oficjalnym otwarciem lokalu — zanim włączyła kasę fiskalną — wywołała falę komentarzy. „Przecież to tylko woda za 3 złote”, „kto by się czepiał” — mówią jedni. „Przepis to przepis” — odpowiadają drudzy. Jak jest naprawdę? Co grozi przedsiębiorcy za sprzedaż z pominięciem kasy fiskalnej, nawet jednorazową? I jak urzędnicy skarbowi kontrolują przestrzeganie tego obowiązku? Wyjaśniamy od A do Z.
Fundamentem jest art. 111 ustawy o VAT: podatnicy dokonujący sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych są obowiązani prowadzić ewidencję sprzedaży przy zastosowaniu kas rejestrujących. Innymi słowy: sprzedajesz konsumentowi → musisz wydać paragon fiskalny.
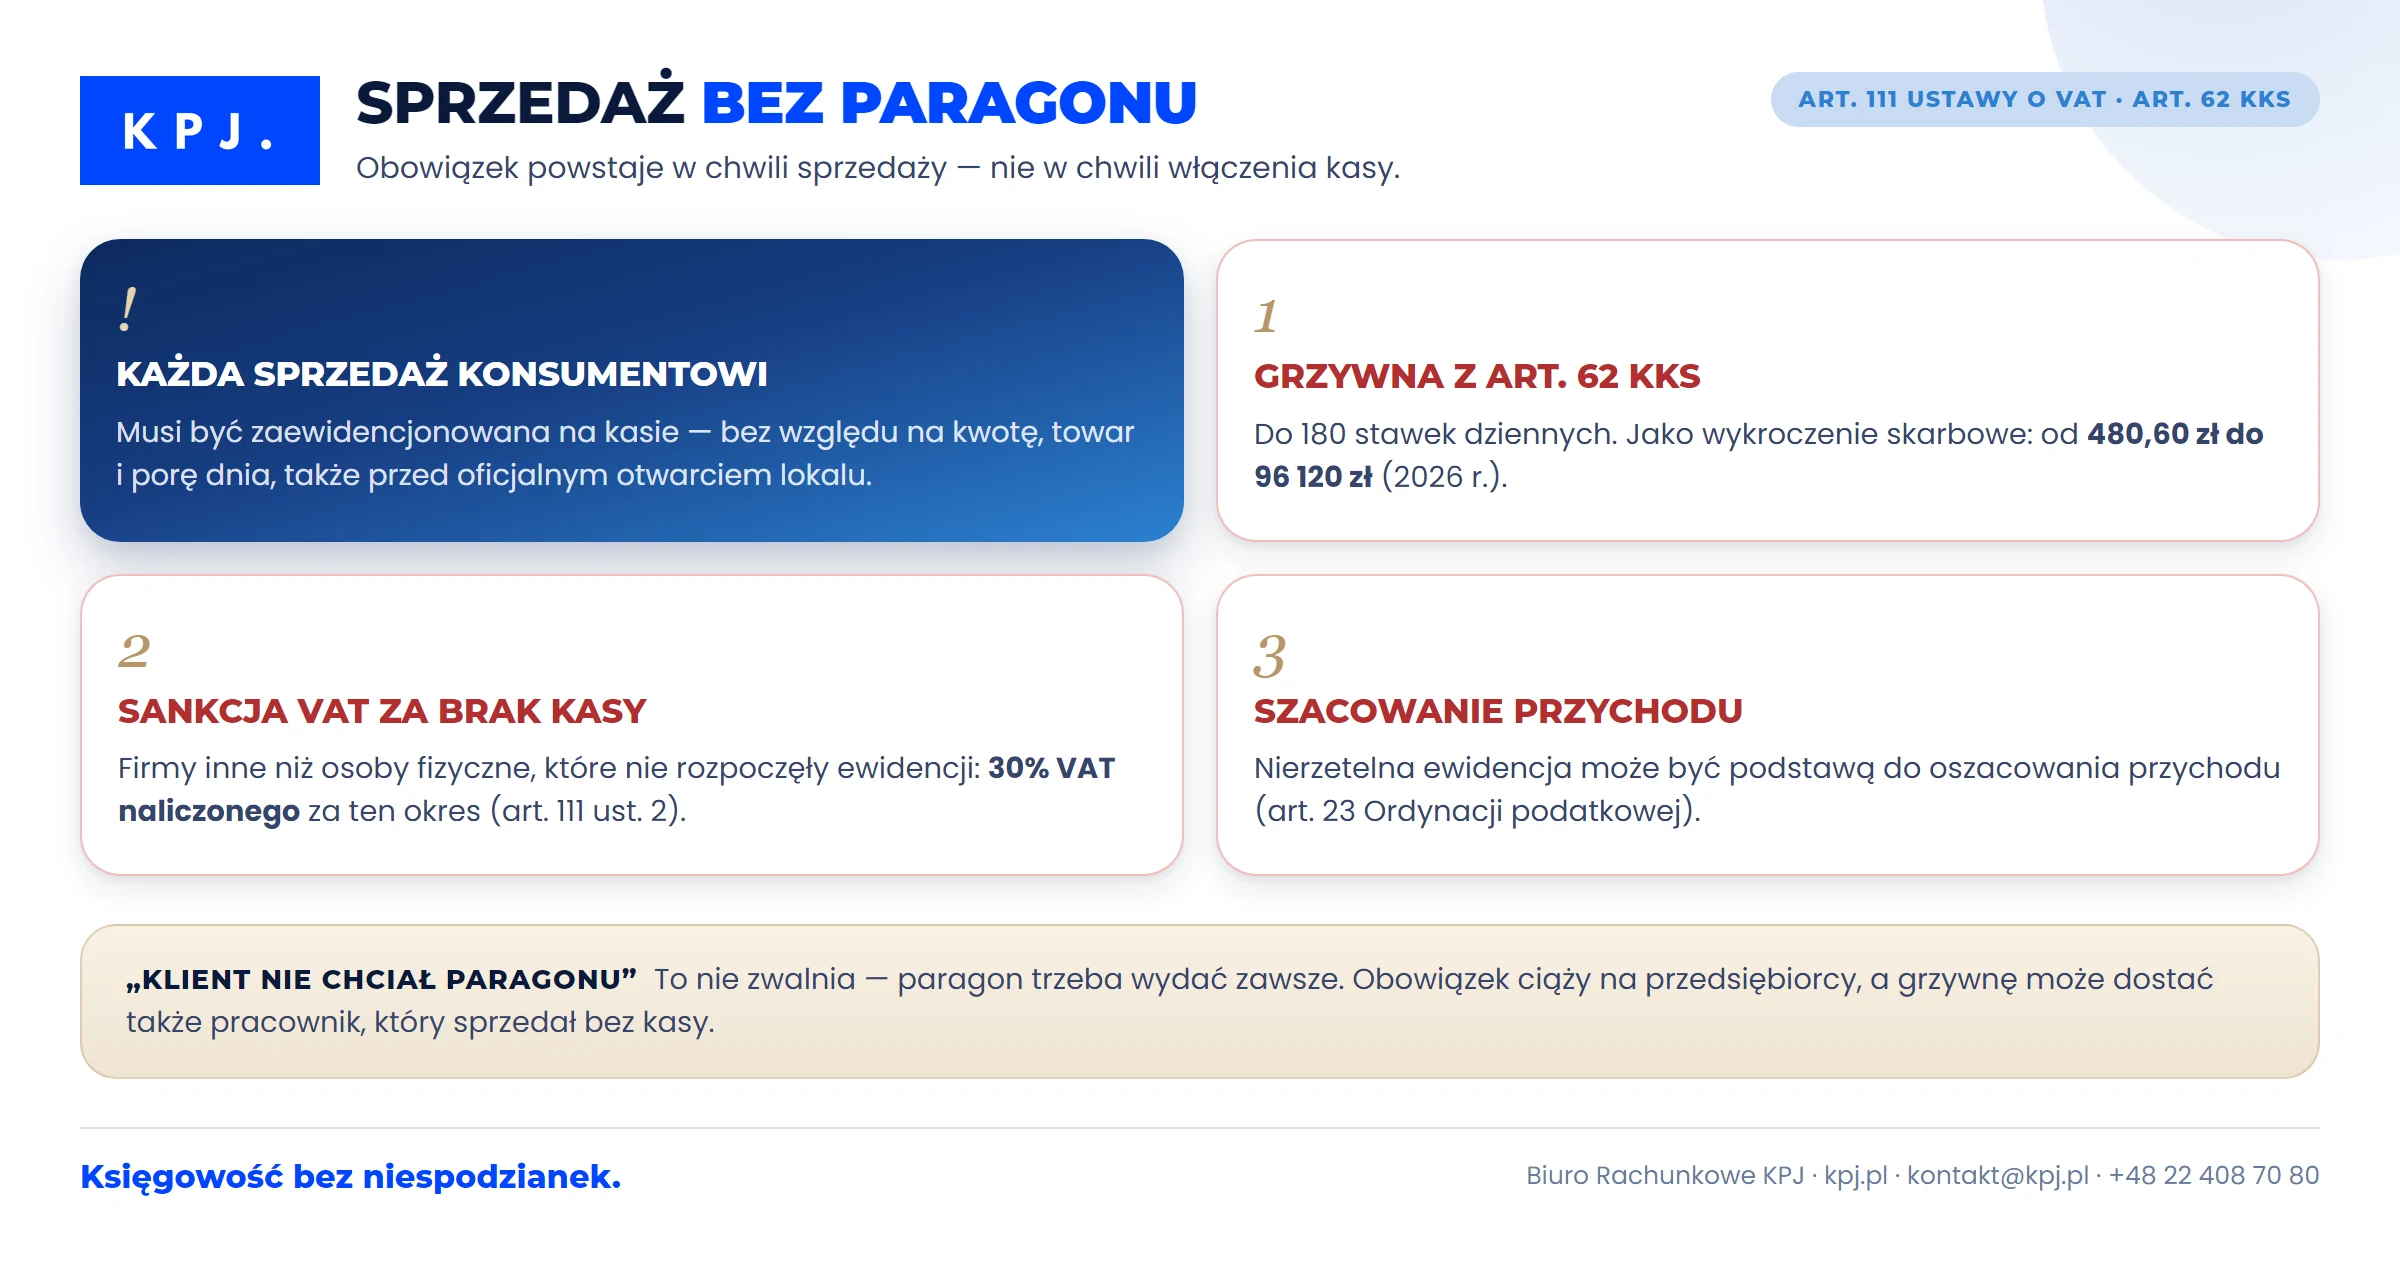
Ustawodawca nie przewidział wyjątku „tylko woda” ani „tylko 3 złote”. Obowiązek ewidencjonowania dotyczy każdej sprzedaży na rzecz konsumenta — niezależnie od kwoty, asortymentu czy pory dnia.
Art. 111 ust. 1 ustawy o VAT: Podatnicy dokonujący sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych są obowiązani prowadzić ewidencję sprzedaży przy zastosowaniu kas rejestrujących.
Co istotne — obowiązek dotyczy również sprzedaży dokonywanej przed oficjalnym otwarciem lokalu. Jeśli przedsiębiorca zdecydował się sprzedać towar (choćby butelkę wody) — powinien był tę sprzedaż zaewidencjonować na kasie. Nie ma znaczenia, że kasa „jeszcze nie była włączona” albo że „to było przed otwarciem”. Fakt dokonania sprzedaży rodzi obowiązek fiskalny — niezależnie od godzin pracy lokalu.
Przepisy nie regulują wprost „godzin pracy kasy” — ale regulują moment powstania obowiązku ewidencjonowania. Zgodnie z rozporządzeniem w sprawie kas rejestrujących paragon trzeba wystawić i wydać nabywcy najpóźniej z chwilą przyjęcia należności — sprzedaż ewidencjonuje się w momencie jej dokonania, nie później.
W praktyce oznacza to, że kasa fiskalna musi być włączona i gotowa do pracy przez cały czas, w którym podatnik prowadzi sprzedaż. Jeśli lokal jest otwarty dla klientów i dokonywane są transakcje — kasa musi działać.
Sprzedaż „przed otwarciem kasy” jest więc prawnie tym samym co sprzedaż z pominięciem kasy — bo obowiązek powstaje w chwili sprzedaży, nie w chwili włączenia urządzenia.
Konsekwencje niezaewidencjonowania sprzedaży na kasie są dotkliwe i wielopoziomowe:
Sprzedaż z pominięciem kasy rejestrującej albo niewydanie paragonu to czyn z art. 62 § 4 KKS, zagrożony karą grzywny do 180 stawek dziennych. W przypadku mniejszej wagi jest to wykroczenie skarbowe (art. 62 § 5 KKS) — grzywna wynosi wtedy od 1/10 do 20-krotności minimalnego wynagrodzenia, czyli w 2026 roku od 480,60 zł do 96 120 zł (przy minimalnym wynagrodzeniu 4 806 zł).
Art. 111 ust. 2 ustawy o VAT dotyczy podatników, którzy w ogóle nie rozpoczęli w terminie ewidencji na kasie: urząd ustala dodatkowe zobowiązanie podatkowe w wysokości 30% kwoty podatku naliczonego przy nabyciu towarów i usług, za okres do rozpoczęcia ewidencji. Sankcji nie stosuje się do podatników będących osobami fizycznymi, którzy za ten sam czyn odpowiadają na podstawie Kodeksu karnego skarbowego.
Zwolnienie z obowiązku stosowania kasy przysługuje m.in. firmom, których obrót na rzecz konsumentów w poprzednim roku nie przekroczył 20 000 zł. Po przekroczeniu limitu na rozpoczęcie ewidencji na kasie są 2 miesiące od końca miesiąca, w którym limit przekroczono. Zwolnienie nigdy nie obejmuje towarów i usług wyłączonych w rozporządzeniu (np. paliw czy wyrobów tytoniowych) — przy nich kasa jest obowiązkowa od pierwszej sprzedaży.
Organ podatkowy może — na podstawie art. 23 Ordynacji podatkowej — oszacować podstawę opodatkowania, jeśli uzna, że księgi lub ewidencje są nierzetelne. Jedna niezaewidencjonowana transakcja może podważyć wiarygodność całej ewidencji i otworzyć drogę do szacowania przychodów za dłuższy okres.
| Rodzaj sankcji | Podstawa prawna | Wysokość |
|---|---|---|
| Grzywna KKS | Art. 62 § 4–5 KKS | Do 180 stawek dziennych; jako wykroczenie 480,60–96 120 zł (2026) |
| Dodatkowe zobowiązanie VAT | Art. 111 ust. 2 ustawy o VAT | 30% VAT naliczonego za okres bez kasy (podatnicy inni niż osoby fizyczne) |
| Szacowanie podstawy opodatkowania | Art. 23 Ordynacji podatkowej | Możliwe oszacowanie przychodu |
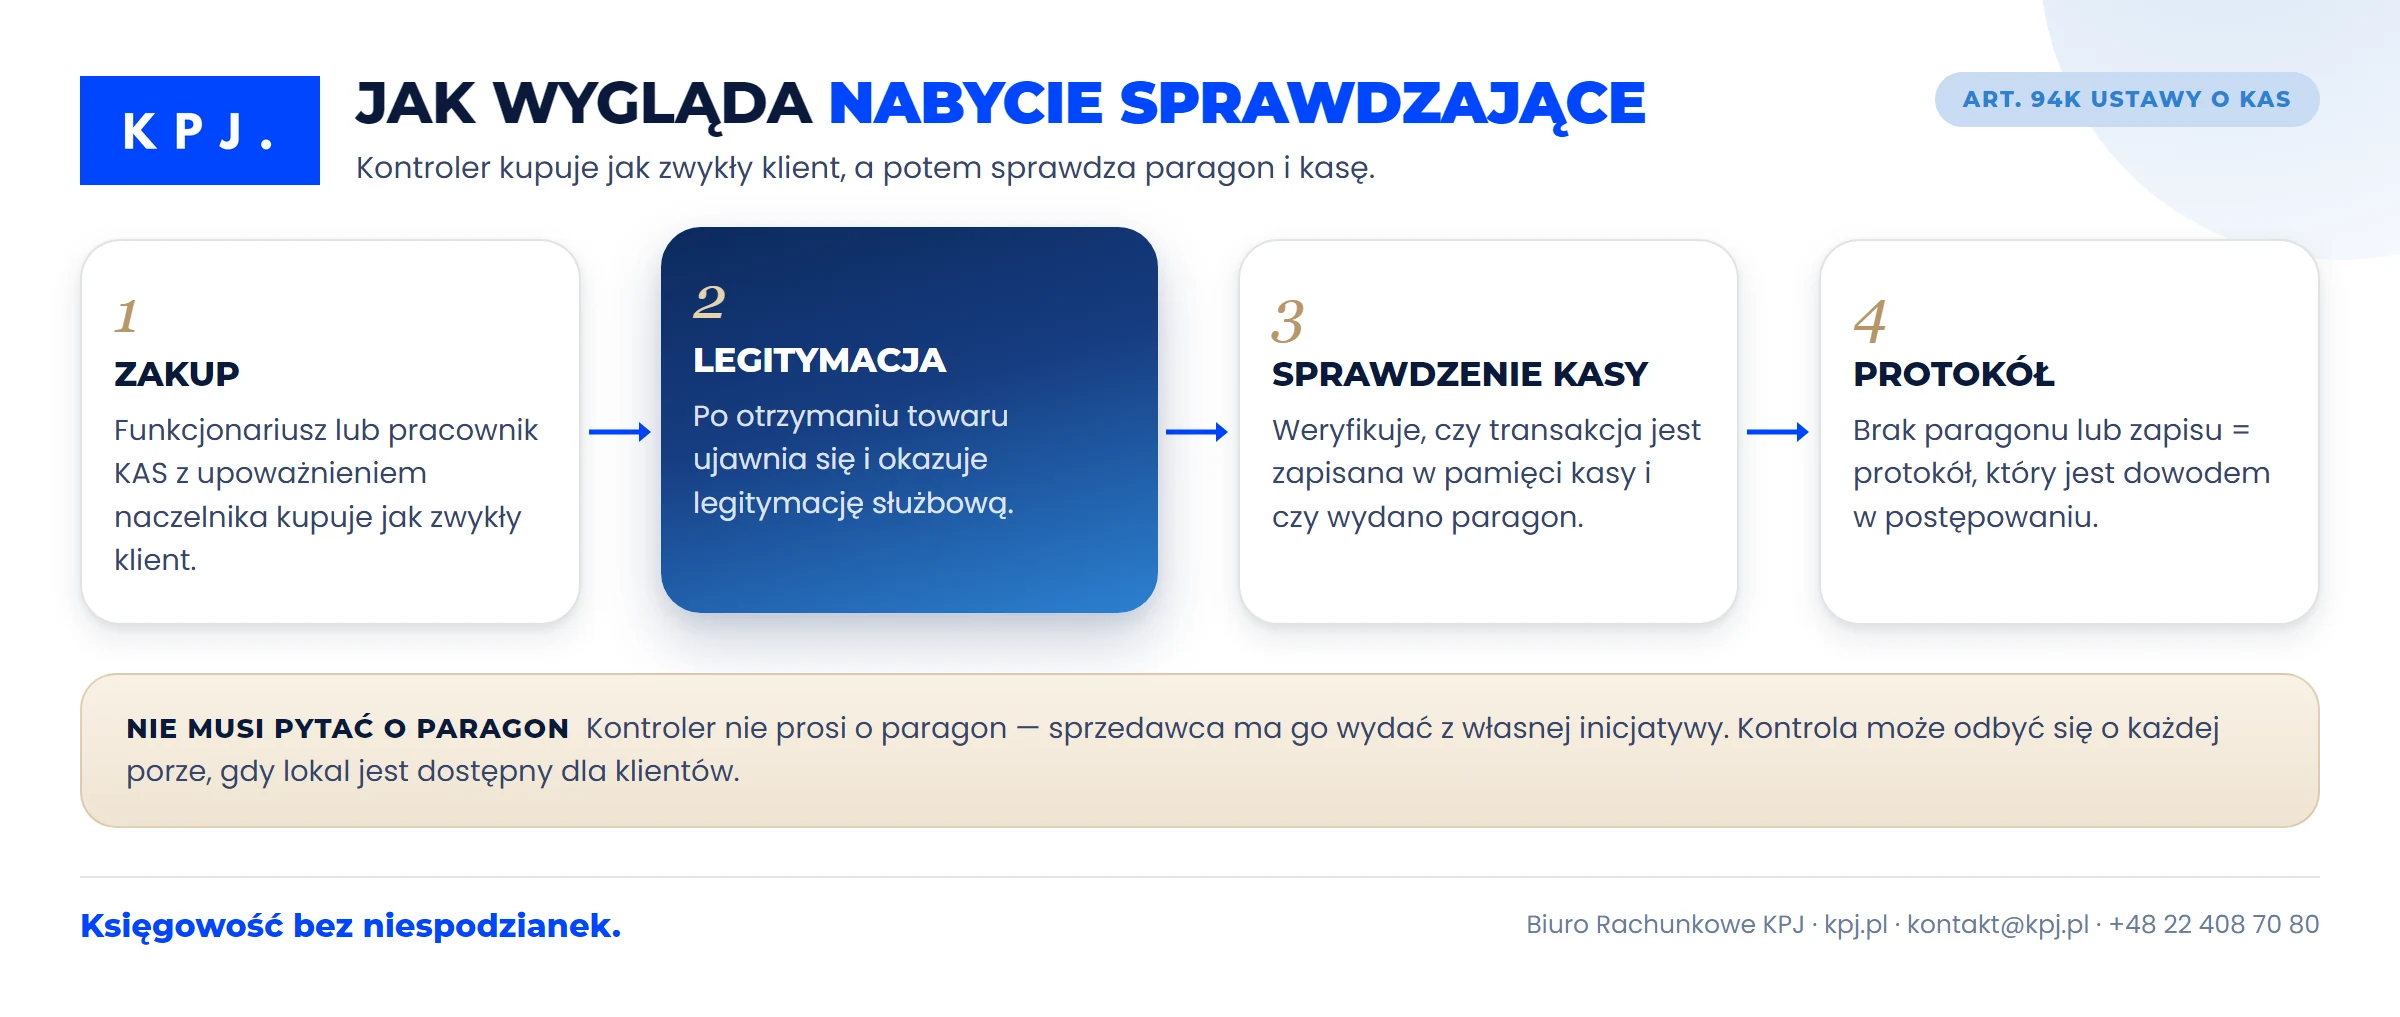
Kluczowym narzędziem kontroli jest nabycie sprawdzające — procedura uregulowana w rozdziale 1b ustawy o Krajowej Administracji Skarbowej (art. 94k i nast.). Polega ona na tym, że funkcjonariusz lub pracownik KAS z upoważnieniem naczelnika urzędu dokonuje zakupu jako zwykły klient, a następnie — po dokonaniu transakcji — ujawnia swoją tożsamość i sprawdza, czy sprzedaż została prawidłowo zaewidencjonowana.
Jak to wygląda w praktyce:
Nabycie sprawdzające może być przeprowadzone w każdym lokalu, o każdej porze jego funkcjonowania — również przed oficjalnym otwarciem, jeśli lokal jest dostępny dla klientów. Urzędnik nie musi uprzedzać o kontroli.
Co istotne — urzędnik NIE musi zapytać „czy chce Pan/Pani paragon”. Jeśli sprzedawca nie wyda paragonu z własnej inicjatywy, jest to naruszenie — nawet jeśli klient (urzędnik) o paragon nie prosił. Obowiązek wydania paragonu spoczywa na sprzedawcy, nie na kupującym. Niewydanie paragonu jest czynem zabronionym (art. 62 KKS) niezależnie od tego, czy nabywca sobie tego życzył.
W praktyce nabycie sprawdzające jest najskuteczniejszym narzędziem wykrywania sprzedaży z pominięciem kasy. Kontrole tego typu obejmują lokale gastronomiczne, handlowe i usługowe.
Jeśli zauważysz, że sprzedaż nie została zarejestrowana na kasie fiskalnej, nie udawaj, że jej nie było:
Paragon fiskalny może mieć też postać elektroniczną: kasa online wystawia e-paragon i przekazuje go nabywcy, jeśli ten się na to zgodzi. Obowiązek wystawienia paragonu pozostaje ten sam, zmienia się tylko forma wydania.
Rozporządzenie w sprawie zwolnień z obowiązku prowadzenia ewidencji przy zastosowaniu kas rejestrujących przewiduje między innymi:
Zwolnienie nie dotyczy towarów i usług wyłączonych ze zwolnień, przy których kasa jest obowiązkowa od pierwszej sprzedaży. Sprzedaż dla firm dokumentujesz fakturą; jeśli klient poda NIP przy paragonie do 450 zł, taki paragon jest fakturą uproszczoną.
Nie. Obowiązek ewidencjonowania powstaje w momencie dokonania sprzedaży, nie w momencie włączenia kasy. Jeśli sprzedajesz — musisz mieć włączoną kasę. Nie ma znaczenia, że „to tylko woda” albo „kasa się ładuje”. Każda sprzedaż bez paragonu to naruszenie przepisów — nawet jednorazowa.
Paragon fiskalny musi zostać wydany — niezależnie od tego, czy klient go chce, czy nie. To nie jest kwestia wyboru konsumenta, tylko obowiązek podatnika. Sprzedawca, który nie wydaje paragonu „bo klient nie chciał”, naraża się na odpowiedzialność z art. 62 KKS. Praktyka „jak nie chcesz paragonu, to będzie taniej” to prosta droga do kary — urzędnik podczas nabycia sprawdzającego właśnie na to czeka.
Obowiązek ewidencji ciąży na podatniku (przedsiębiorcy), ale odpowiedzialność karna skarbowa jest osobista: grzywnę można nałożyć także na pracownika, który sprzedał z pominięciem kasy albo nie wydał paragonu — zwłaszcza gdy był przeszkolony z zasad. Niezależnie od tego grożą mu konsekwencje służbowe.
Jeśli drzwi są otwarte i klienci mają dostęp — tak. Urzędnik przy nabyciu sprawdzającym zachowuje się jak każdy inny klient. Jeśli przedsiębiorca decyduje się obsłużyć klienta przed oficjalnym otwarciem — akceptuje ryzyko, że tym klientem może być kontroler skarbowy.
Zwolnienia z obowiązku prowadzenia sprzedaży przy zastosowaniu kas rejestrujących reguluje rozporządzenie Ministra Finansów. Generalnie zwolnione są podmioty, których roczny obrót na rzecz konsumentów nie przekracza 20 000 zł. Ale uwaga — niektóre towary i usługi (m.in. paliwa i wyroby tytoniowe) są bezwzględnie wyłączone ze zwolnienia i przy nich kasa jest obowiązkowa od pierwszej sprzedaży.
Tak. Kara grzywny z Kodeksu karnego skarbowego (art. 62 KKS) może zostać nałożona nawet za jednorazowe naruszenie. Co więcej, stwierdzona sprzedaż bez paragonu może podważyć rzetelność ewidencji i stać się podstawą do oszacowania przychodu. Ryzyko jest niewspółmierne do „oszczędności” na jednym paragonie.
Temat niewydania paragonu ma też drugą stronę — nabywcę. Konsument, który nie otrzymał paragonu fiskalnego, ma prawo złożyć skargę do urzędu skarbowego. Sprzedaż z pominięciem kasy nie tylko naraża przedsiębiorcę na karę grzywny, ale też pozbawia kupującego dowodu zakupu — niezbędnego przy reklamacji czy gwarancji.
Co więcej, Kodeks karny skarbowy przewiduje odpowiedzialność nie tylko za brak ewidencji, ale również za nieprzekazanie paragonu nabywcy. Paragon, który został wydrukowany, ale zatrzymany przez sprzedawcę — to również naruszenie. Obowiązek dotyczy całego łańcucha: od sprzedaży przy zastosowaniu kas rejestrujących, przez wydruk, po wręczenie dokumentu klientowi.
W praktyce oznacza to, że sprzedaż z pominięciem kasy niesie realne ryzyko finansowe: grzywnę z Kodeksu karnego skarbowego (jako wykroczenie skarbowe do 96 120 zł w 2026 r., jako przestępstwo skarbowe — do 180 stawek dziennych), a przy nierzetelnej ewidencji także oszacowanie przychodu przez urząd. Dla małej firmy to koszt nieporównywalny z „oszczędnością” na jednym paragonie.
W mediach społecznościowych szeroko komentowana jest sprawa cukierni, która sprzedała butelkę wody przed uruchomieniem kasy fiskalnej. Klientem okazał się pracownik urzędu skarbowego — padło pytanie o paragon, którego nie było. Sprawa wywołała dyskusję o tym, czy urzędnicy „nie przesadzają” i czy „za 3 złote” warto wszczynać postępowanie.
Z perspektywy prawa odpowiedź jest jednoznaczna: przepis nie zna pojęcia „drobnej sprzedaży”. Obowiązek ewidencjonowania nie ma dolnego progu kwotowego. Organ podatkowy ma nie tylko prawo, ale i obowiązek reagować na stwierdzone naruszenia. To nie kwestia „czepialstwa” — to kwestia egzekwowania prawa, które ma zapobiegać szarej strefie.
Dla przedsiębiorcy to również lekcja: nawet jednorazowa sprzedaż z pominięciem kasy to ryzyko, które może skutkować grzywną i postępowaniem karnym skarbowym. Wystarczy jeden klient-nabywca, który zgłosi niewydanie paragonu — i sprawa trafia do urzędu.
W świetle Kodeksu karnego skarbowego nawet pojedyncze niewydanie paragonu jest czynem zabronionym — kara grzywny może być nałożona niezależnie od tego, czy nabywca poniósł jakąkolwiek szkodę.
Biuro rachunkowe nie obsługuje kasy za przedsiębiorcę, ale dużo może przypilnować. Prowadząc księgowość klientów z handlu i usług:
Artykuł ma charakter informacyjny i nie stanowi indywidualnej porady prawnej ani podatkowej. W sprawie konkretnych obowiązków związanych z kasą fiskalną skontaktuj się z biurem rachunkowym.